> For the complete documentation index, see [llms.txt](https://help.immodio.app/llms.txt). Markdown versions of documentation pages are available by appending `.md` to page URLs; this page is available as [Markdown](https://help.immodio.app/anleitung/betriebskostenabrechnung/betriebskostenabrechnung-fur-einheiten-in-einer-weg-erstellen.md).
# Betriebskostenabrechnung für Einheiten in einer WEG erstellen
So erstellen Sie eine Betriebskostenabrechnung für eine oder mehrere vermietete Einheiten in einer WEG.
Wenn Sie eine Eigentumswohnung oder eine andere Einheit innerhalb einer **Wohnungseigentümergemeinschaft** **(WEG)** vermieten, läuft die Betriebskostenabrechnung in Immodio etwas anders ab als bei einem klassischen Mehrfamilienhaus. Die wichtigste Grundlage ist nicht die Gesamtabrechnung des ganzen Gebäudes, sondern die Ihnen vorliegende WEG-Einzelabrechnung der konkreten Einheit bzw. Einheiten.
Bei einer normalen Betriebskostenabrechnung erfassen Sie idR. Kosten auf Objektebene und Immodio verteilt diese Kosten anschließend auf alle Einheiten oder Mietverhältnisse. Bei einer WEG liegt die Verteilung der Kosten auf die Eigentümer und einzelnen Mietverhältnisse idR. bereits in der fertigen WEG-Abrechnung vor.
Für Ihre Betriebskostenabrechnung bedeutet das:
* Maßgeblich ist die **WEG-Einzelabrechnung für Ihre Einheit**
* WEG-Kosten werden in Immodio über eigene "**WEG-Kategorien**" erfasst.
* Positionen wie bspw. Heiz-, Warmwasser-, Wasser- und Entwässerungskosten aus der WEG-Abrechnung werden direkt auf das Mietverhältnis bzw. die Einheit gebucht.
* Nicht umlagefähige Positionen wie Instandhaltung, Instandsetzung, Rücklagen oder Verwaltungskosten gehören nicht in die Betriebskostenabrechnung an den Mieter, können aber für Ihren [DATEV-Export](/anleitung/einnahmen-und-ausgaben/datev-export.md) an den Steuerberater dennoch gebucht werden.
Immodio erkennt eine WEG daran, dass das Objekt in den [Grunddaten des Objekts](/anleitung/immobilien/objekt/grunddaten-objekt.md) als **WEG** gekennzeichnet ist.
{% hint style="info" %}
Auf dieser Hilfe-Seite ist der grundlegende Ablauf der Betriebskostenabrechnung für eine Einheit in einer WEG dargestellt. Umfassende Hilfestellungen zu den einzelnen Schritten der Betriebskostenabrechnung finden Sie auf den jeweiligen Hilfeseiten wie bspw. [**hier**](/anleitung/betriebskostenabrechnung/jahr-und-objekt.md).
{% endhint %}
***
## Umlageschlüssel bei einer WEG
Bei einer vermieteten Eigentumswohnung gelten für die Verteilung der Betriebskosten besondere Regeln. Maßgeblich ist grundsätzlich nicht automatisch die **Wohnfläche**, sondern der **Verteilungsschlüssel, der innerhalb der WEG für die jeweilige Kostenart festgelegt wurde**.
Das bedeutet: Verwendet die WEG beispielsweise Miteigentumsanteile oder einen anderen beschlossenen Verteilungsschlüssel, muss dieser grundsätzlich auch für die Betriebskostenabrechnung gegenüber dem Mieter übernommen werden. Die gesetzliche Grundlage hierfür ist § 556a Abs. 3 BGB.
{% hint style="info" %}
Weitere Informationen zum Anlegen individueller Verteilerschlüssel finden Sie [**hier**](/anleitung/immobilien/objekt/abrechnung-objekt.md#individuelle-verteilerschlussel).
{% endhint %}
Erläuterungen zu Umlageschlüsseln in einer WEG
#### Gesetzliche Ausgangslage für die Verteilung von Betriebskosten (nicht WEG)
**§ 556a Abs. 1 BGB:** „Haben die Vertragsparteien nichts anderes vereinbart, sind die Betriebskosten vorbehaltlich anderweitiger Vorschriften nach dem Anteil der Wohnfläche umzulegen.“
#### Verteilung von Betriebskosten bei WEG
**§ 556a Abs. 3 BGB:** „Ist Wohnungseigentum vermietet und haben die Vertragsparteien nichts anderes vereinbart, sind die Betriebskosten abweichend von Absatz 1 nach dem für die Verteilung zwischen den Wohnungseigentümern jeweils geltenden Maßstab umzulegen. Widerspricht der Maßstab billigem Ermessen, ist nach Absatz 1 umzulegen.“
Die WEG-Reform führt zu einer Angleichung von Mietrecht und WEG-Recht. Der Vermieter kann sich grundsätzlich auf die WEG-Abrechnung stützen und deren Umlageschlüssel übernehmen.
Nach bisheriger Rechtslage war der Eigentümer dazu verpflichtet, die Betriebskosten nach Wohnfläche umzulegen. Probleme entstanden, wenn in der Teilungserklärung oder durch Beschluss abweichende Kostenverteilungen bestimmt wurden.
Mit der Neufassung des § 556a Abs. 3 BGB werden diese Probleme beseitigt. Maßgeblich für die Umlage der Betriebskosten ist somit seit dem 01.12.2020 der zwischen den Wohnungseigentümern vereinbarte Verteilungsmaßstab, sofern dieser nicht billigem Ermessen widerspricht.
Durch § 556a Abs. 3 BGB wird der Umlageschlüssel der WEG grundsätzlich auf das Mietverhältnis übertragen. Damit dürfen insbesondere folgende Maßstäbe verwendet werden:
* Miteigentumsanteile
* sonstige in der WEG beschlossene Verteilungsschlüssel
***
## Schritt-für-Schritt-Anleitung
Eine Betriebskostenabrechnung für eine Einheit in einer WEG besteht in Immodio gedanklich aus zwei Teilen: Erst erfassen Sie die relevanten Positionen aus der WEG-Abrechnung und im Anschluss die Buchungen für die Ihnen zusätzlich entstandenen Kosten speziell für Ihre Eigentumswohnung.
{% hint style="info" %}
Am Ende wird die fertige WEG-Abrechnung den jeweiligen Mietverhältnissen vor der Bereitstellung zusätzlich als Dokument digital in den Anhang gelegt, weshalb es **nicht** notwendig ist, alle Positionen einzeln zu buchen.
{% endhint %}
#### Zuordnung der Buchungen
Je nachdem, ob es im Abrechnungszeitraum einen unterjährigen Mieterwechsel gab und ob dieser entsprechend in der Ihnen vorliegenden WEG-Abrechnung bereits berücksichtigt wurde, müssen Sie beim Anlegen der Buchungen diese unterschiedlich zuordnen:
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
Im Folgenden finden Sie eine Anleitung aller relevanten Schritte, die Sie für eine Betriebskostenabrechnung in einer WEG durchlaufen:
{% stepper %}
{% step %}
### Jahr und Objekt auswählen
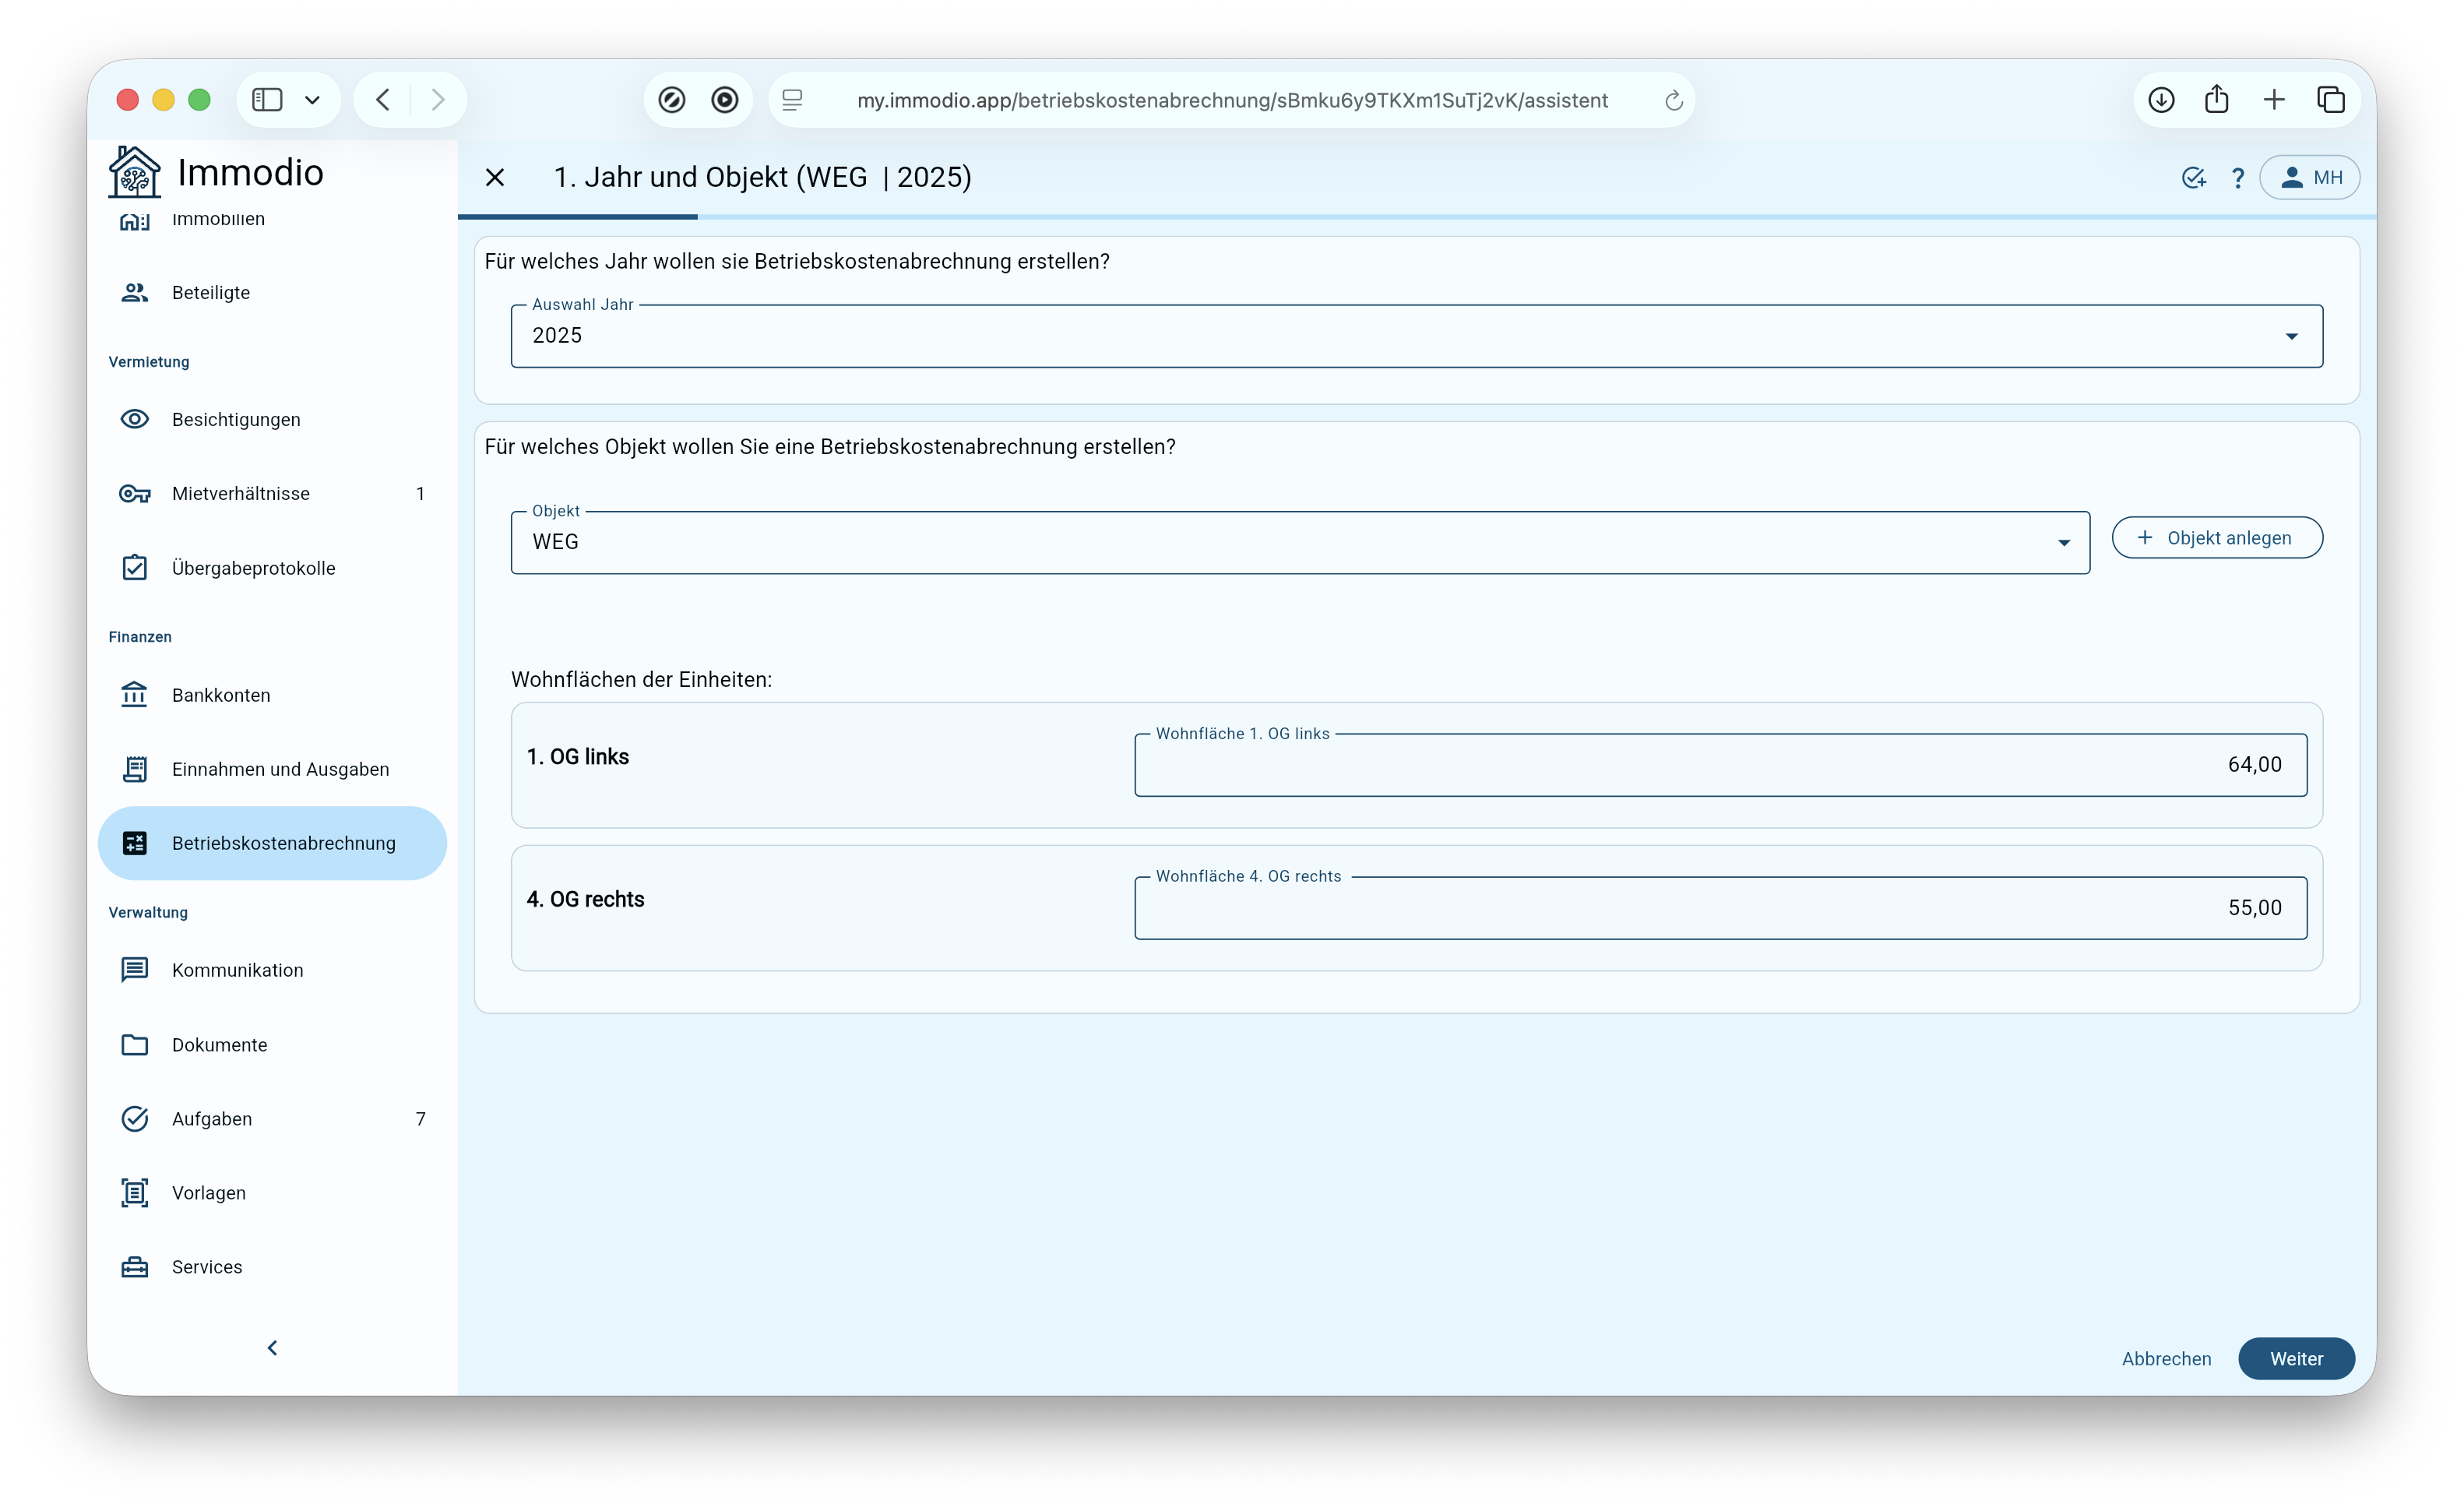
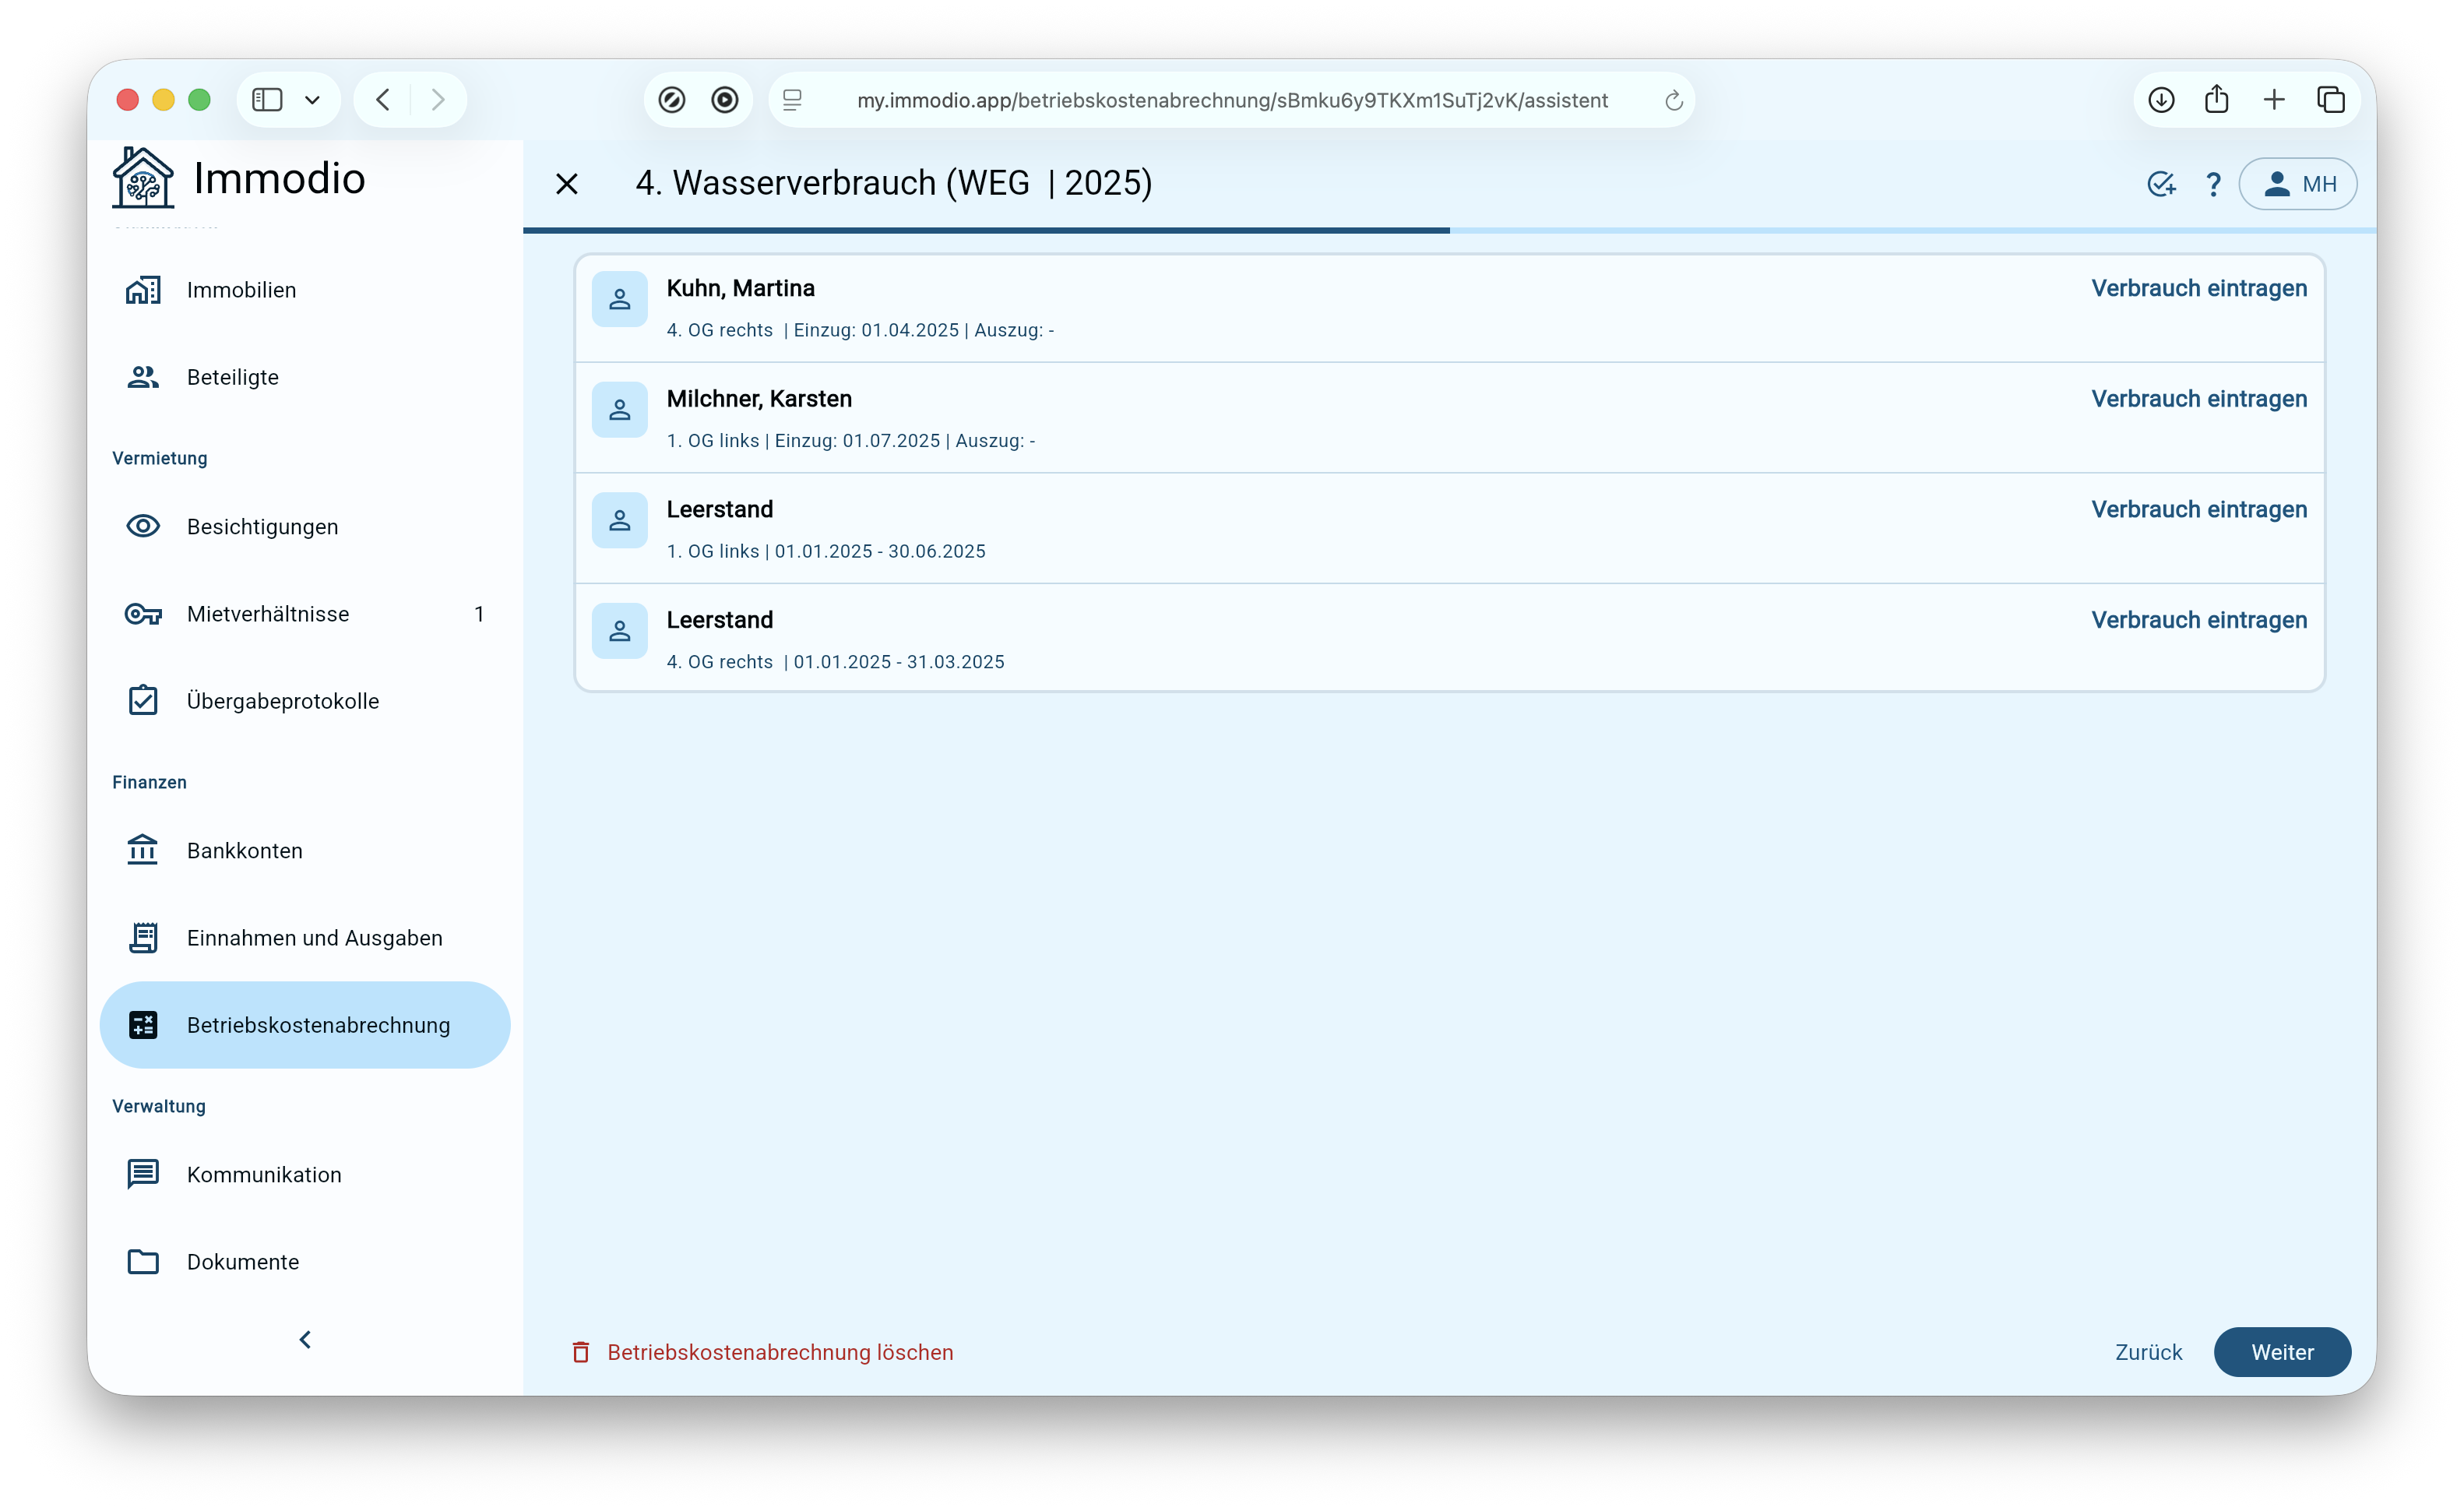
Legen Sie eine neue Betriebskostenabrechnung an und wählen Sie das Abrechnungsjahr sowie das WEG-Objekt aus. Immodio zeigt Ihnen die Einheiten des Objekts an. Prüfen Sie, ob die betroffene Einheit richtig hinterlegt ist und ob die Wohnfläche stimmt.
{% endstep %}
{% step %}
### Einstellungen der Betriebskostenabrechnung
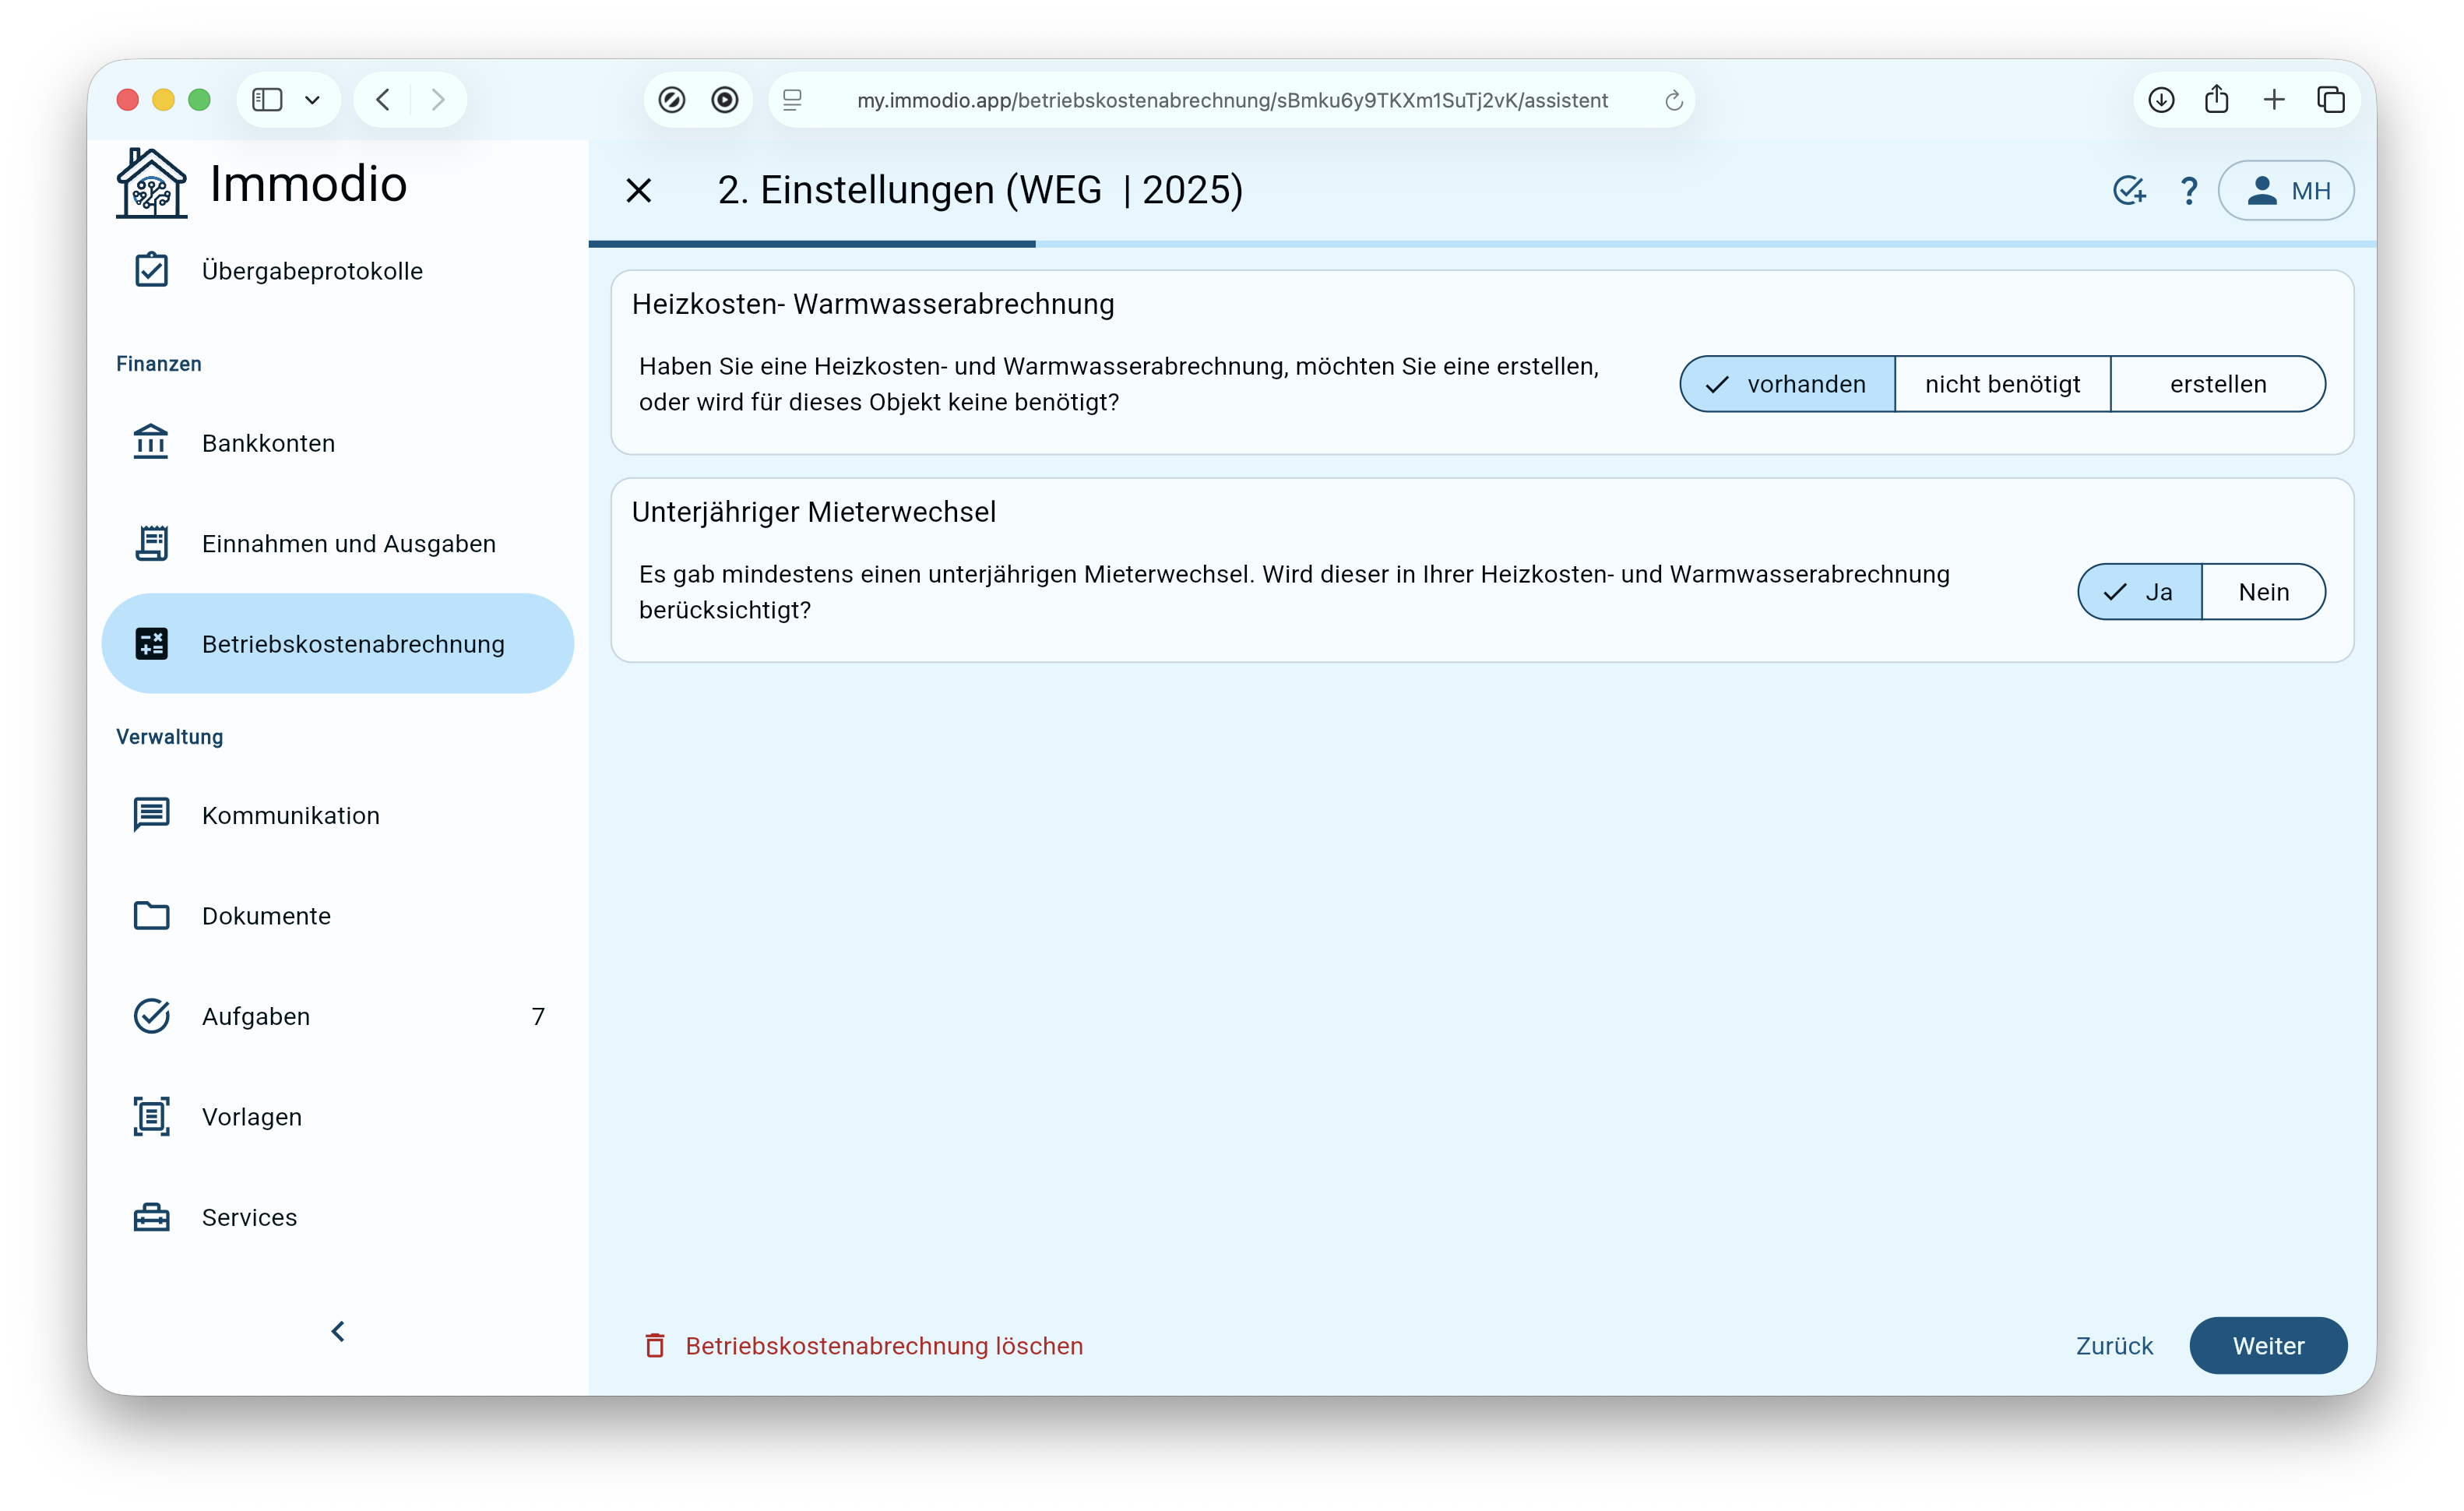
Bei einer WEG wird in der Regel eine Heizkosten- und Warmwasserabrechnung durch die WEG-Verwaltung erstellt. Ist dies der Fall, können Sie im 2. Schritt "[**Einstellungen**](/anleitung/betriebskostenabrechnung/einstellungen-fur-die-bka.md)" der Betriebskostenabrechnung auswählen, dass eine Heizkosten- und Warmwasserabrechnung bereits vorhanden ist.
Wenn Sie angeben, dass bereits eine externe Heizkosten- und Warmwasserabrechnung vorliegt, prüft Immodio automatisch, ob es im ausgewählten Abrechnungszeitraum einen unterjährigen **Mieterwechsel** gab. Achten Sie darauf, ob Ihr Mieterwechsel bereits in der Heizkosten- und Warmwasserabrechnung der WEG berücksichtigt wurde (dies ist in der Regel der Fall).
{% hint style="info" %}
Falls ein Mieterwechsel nicht berücksichtigt wurde, müssen Sie selbst in Immodio die Heizkosten- und Warmwasserabrechnung durchführen. Weitere Informationen dazu finden Sie [**hier**](/anleitung/betriebskostenabrechnung/heiz-und-warmwasserverbrauch.md).
{% endhint %}
{% endstep %}
{% step %}
### Buchungen für Heizkosten der WEG-Abrechnung erfassen
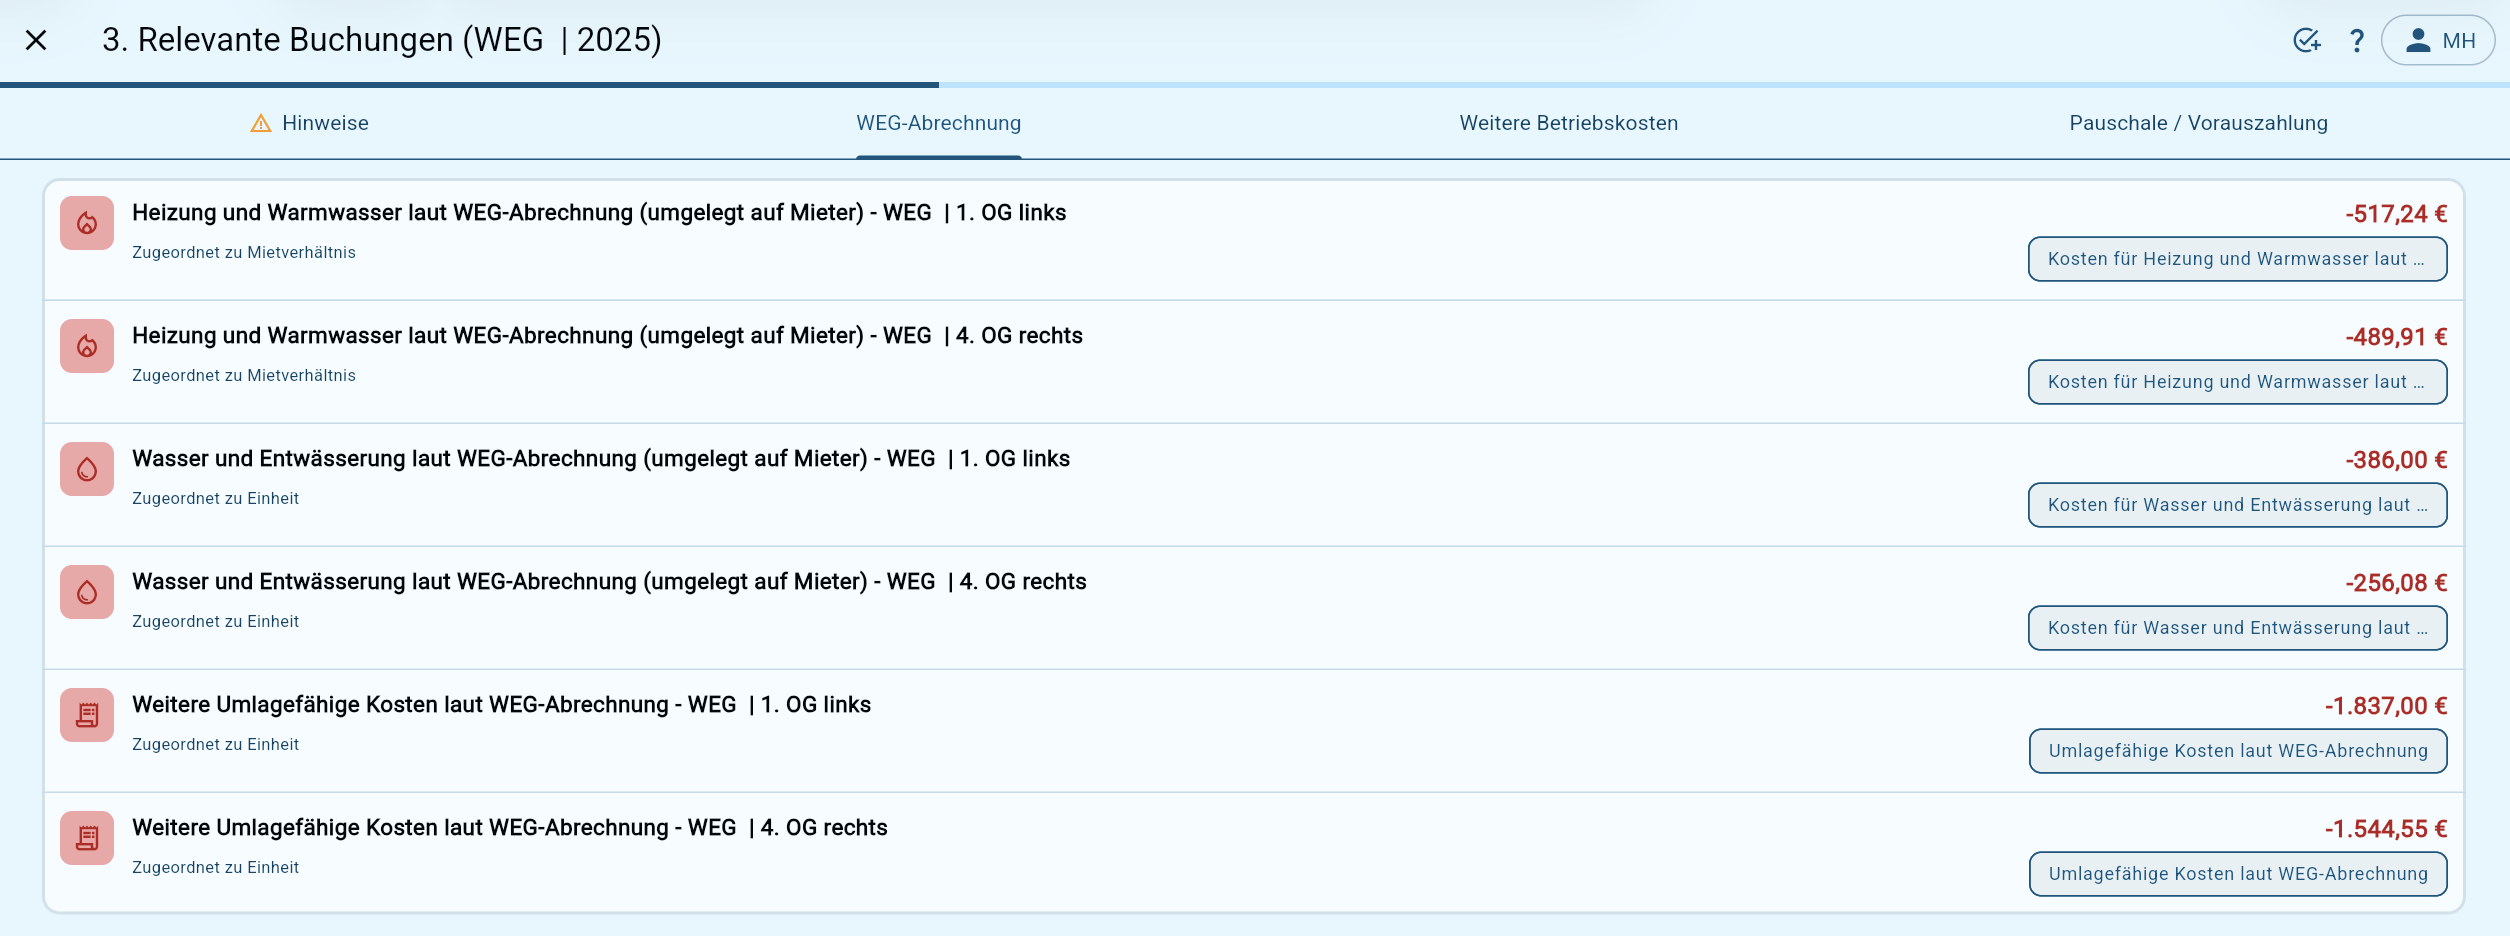
Erfassen Sie nun im Schritt "**3. Relevante Buchungen**" die in der WEG-Einzelabrechnung aufgeführten Heiz- und Warmwasserkosten als Ausgaben. Verwenden Sie dafür folgende Kategorien in Immodio:
#### **a) Wenn das WEG-Objekt eine Zentralheizung hat**
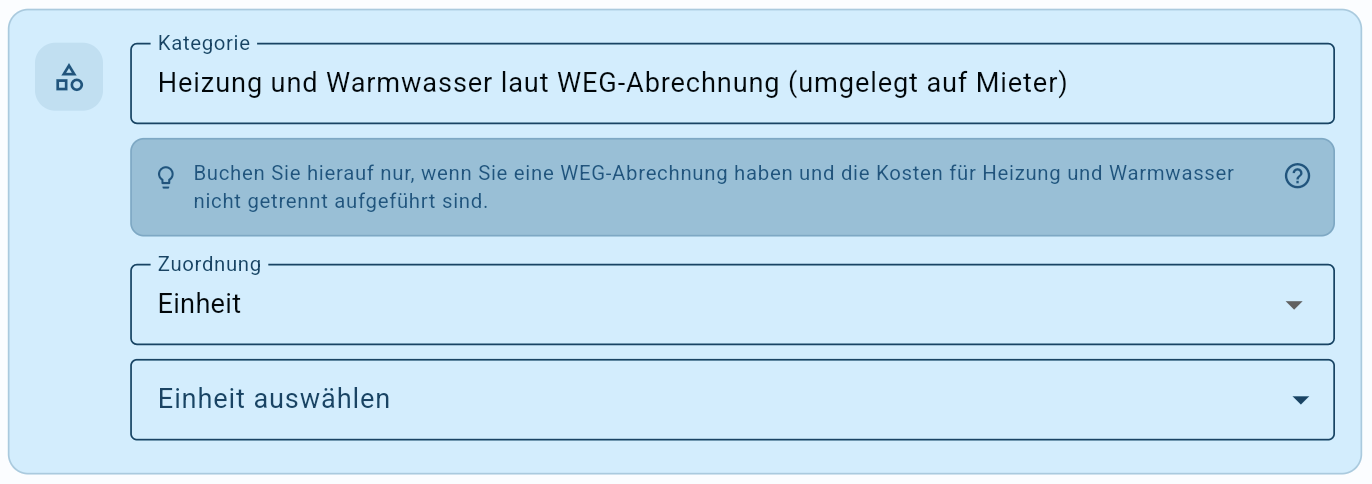
Heizung und Warmwasser laut WEG-Abrechnung
Diese Kategorie verwenden Sie, wenn die vermietete Einheit Teil einer **Wohnungseigentümergemeinschaft (WEG)** ist und Ihnen bereits eine fertige **WEG-Abrechnung** bzw. Hausgeldabrechnung vorliegt.
Buchen Sie hier die Kosten für **Heizung und Warmwasser**, wenn das Objekt eine Zentralheizung besitzt und somit die Kosten für **Heizung und Warmwasser** in der WEG-Abrechnung **gemeinsam** ausgewiesen werden.
#### Was kann hier gebucht werden?
Buchen Sie hier nur den Anteil, der laut WEG-Abrechnung auf **Ihre vermietete Einheit entfällt** und sich auf **Heizung und Warmwasser** bezieht.
Dazu können zum Beispiel gehören:
* Heizkosten
* Warmwasserkosten
* Brennstoff- oder Energiekosten
* Wartung und Reinigung der Heizungsanlage
* Kosten für Verbrauchserfassung, Abrechnung oder Messdienste
* sonstige laufende Kosten der zentralen Heizungs- und Warmwasserversorgung
#### Zuordnung
Wählen Sie bei der Zuordnung **"Einheit"** aus, wenn für den Zeitraum der Abrechnung **kein** Mieterwechsel in der Einheit stattgefunden hat oder **"Mietverhältnis"**, wenn im Zeitraum der Abrechnung ein Mieterwechsel stattgefunden hat.
#### Wann diese Kategorie nicht verwendet werden soll
Verwenden Sie diese Kategorie nicht, wenn die WEG-Abrechnung Heizkosten und Warmwasserkosten getrennt ausweist.
In diesem Fall buchen Sie die Beträge separat in die passenden Kategorien:
* **Heizung laut WEG-Abrechnung**
* **Warmwasser laut WEG-Abrechnung**
#### **b) Wenn das WEG-Objekt getrennte Systeme für Heizung und Warmwasser hat**
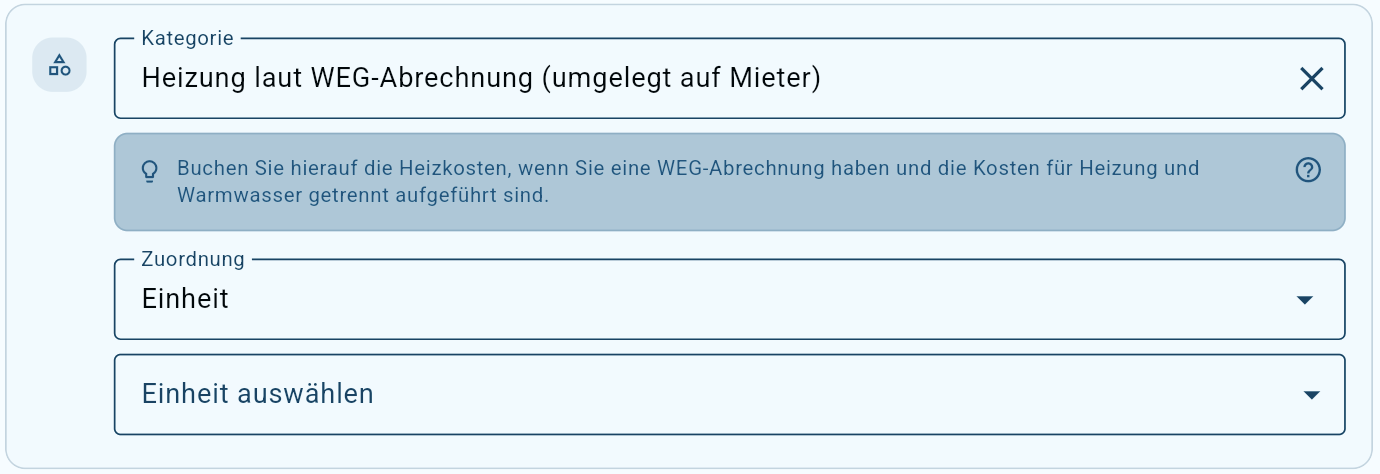
Heizung laut WEG-Abrechnung
Diese Kategorie verwenden Sie, wenn die vermietete Einheit Teil einer **Wohnungseigentümergemeinschaft (WEG)** ist und Ihnen bereits eine fertige **WEG-Abrechnung** bzw. Hausgeldabrechnung vorliegt.
Buchen Sie hier ausschließlich die **Heizkosten**, wenn diese in der WEG-Abrechnung **getrennt von den Warmwasserkosten** ausgewiesen werden. Das ist typischerweise der Fall, wenn für das Objekt getrennte Systeme für die Heizung und Warmwassererzeugung vorhanden sind, die WEG-Verwaltung die Kosten für Heizung und Warmwasser bereits auf Ihre Einheit verteilt hat und in der Abrechnung ein eigener Betrag für die Heizung angegeben ist.
#### Was kann hier gebucht werden?
Buchen Sie hier nur den Anteil, der laut WEG-Abrechnung auf Ihre vermietete Einheit entfällt und sich auf die **Heizung** bezieht.
Dazu können zum Beispiel gehören:
* Heizkosten laut WEG-Abrechnung
* Brennstoff- oder Energiekosten für die Heizung
* Wartung, Reinigung oder Bedienung der Heizungsanlage
* Kosten für Messdienste, Verbrauchserfassungen oder Heizkostenabrechnungen
* sonstige laufende Kosten der Wärmeversorgung
#### Zuordnung
Wählen Sie bei der Zuordnung **"Einheit"** aus, wenn für den Zeitraum der Abrechnung **kein** Mieterwechsel in der Einheit stattgefunden hat oder **"Mietverhältnis"**, wenn im Zeitraum der Abrechnung ein Mieterwechsel stattgefunden hat.
#### Wann diese Kategorie nicht verwendet werden soll
Verwenden Sie diese Kategorie nicht, wenn Heizung und Warmwasser in der WEG-Abrechnung **nicht getrennt** ausgewiesen werden. In diesem Fall buchen Sie den gemeinsamen Betrag auf die Kategorie **„Heizung und Warmwasser laut WEG-Abrechnung“**.
Wenn neben den Kosten für die Heizung zusätzlich ein separater Betrag für Warmwasser ausgewiesen ist, buchen Sie diesen nicht hier, sondern in der Kategorie **„Warmwasser laut WEG-Abrechnung“**.
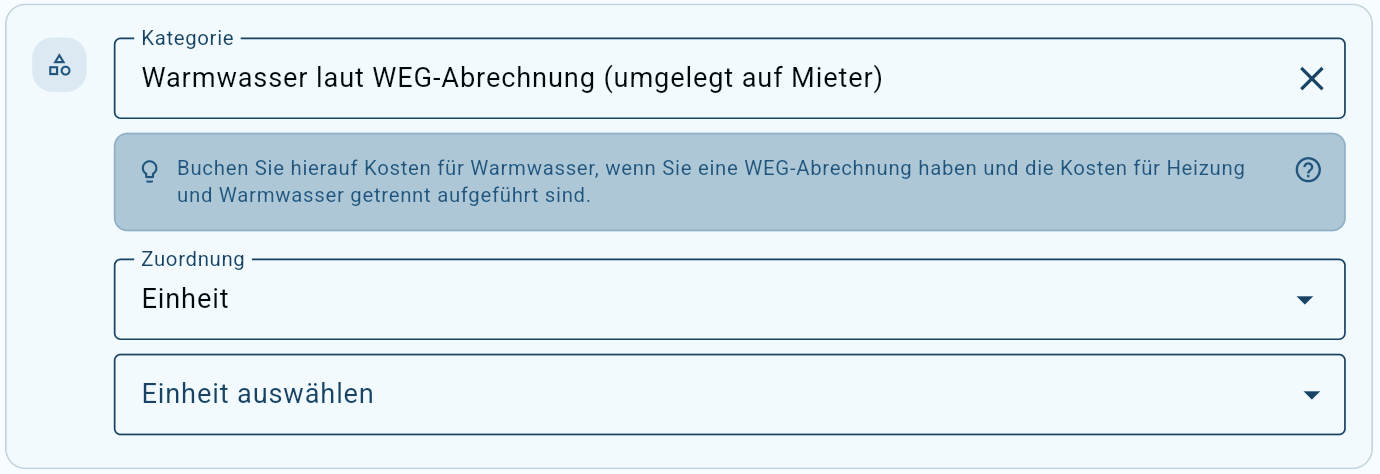
Warmwasser laut WEG-Abrechnung
Diese Kategorie verwenden Sie, wenn die vermietete Einheit Teil einer **Wohnungseigentümergemeinschaft (WEG)** ist und Ihnen bereits eine fertige **WEG-Abrechnung** bzw. Hausgeldabrechnung vorliegt.
Buchen Sie hier ausschließlich die **Warmwasserkosten**, wenn diese in der WEG-Abrechnung **getrennt von den Heizkosten** ausgewiesen werden. Das ist typischerweise der Fall, wenn für das Objekt getrennte Systeme für die Heizung und Warmwassererzeugung vorhanden sind, die WEG-Verwaltung die Kosten für Heizung und Warmwasser bereits auf Ihre Einheit verteilt hat und in der Abrechnung ein eigener Betrag für das Warmwasser angegeben ist.
Wenn in der WEG-Abrechnung die Warmwasserkosten **gemeinsam mit den Heizkosten** ausgewiesen werden, verwenden Sie die Kategorie "[Heizung und Warmwasser laut WEG-Abrechnung (umgelegt auf Mieter)](/anleitung/einnahmen-und-ausgaben/buchhaltung-erweiterung/10076000-heizung-und-warmwasser-laut-weg-abrechnung-umgelegt-auf-mieter.md)".
#### Was kann hier gebucht werden?
Buchen Sie hier nur den Anteil, der laut WEG-Abrechnung auf Ihre vermietete Einheit entfällt und sich auf die **Warmwasserversorgung** bezieht.
Dazu können zum Beispiel gehören:
* Warmwasserkosten laut WEG-Abrechnung
* Kosten für die Erwärmung des Wassers
* anteilige Energiekosten für die Warmwasserbereitung
* Wartung, Reinigung oder Bedienung der Warmwasserversorgungsanlage
* Kosten für Messdienste, Verbrauchserfassungen oder Abrechnungen
* sonstige laufende Kosten der zentralen Warmwasserversorgung
#### Zuordnung
Wählen Sie bei der Zuordnung **"Einheit"** aus, wenn für den Zeitraum der Abrechnung **kein** Mieterwechsel in der Einheit stattgefunden hat oder **"Mietverhältnis"**, wenn im Zeitraum der Abrechnung ein Mieterwechsel stattgefunden hat.
#### Wann diese Kategorie nicht verwendet werden soll
Verwenden Sie diese Kategorie nicht, wenn Heizung und Warmwasser in der WEG-Abrechnung **gemeinsam** ausgewiesen werden und kein separater Warmwasserbetrag vorhanden ist.
In diesem Fall buchen Sie den gemeinsamen Betrag auf die Kategorie **„Heizung und Warmwasser laut WEG-Abrechnung“**.
Wenn neben den Kosten für Warmwasser zusätzlich ein separater Betrag für Heizung ausgewiesen ist, buchen Sie diesen nicht hier, sondern in der Kategorie **„Heizung laut WEG-Abrechnung“**.
{% endstep %}
{% step %}
### Kosten für Wasser und Entwässerung laut WEG-Abrechnung
Im nächsten Schritt buchen Sie die in der WEG-Abrechnung aufgeführten Kosten, die im Rahmen der Abrechnung für **Wasser und Abwasser/Entwässerung** erfasst wurden.
Verwenden Sie dafür folgende Kategorie in Immodio:
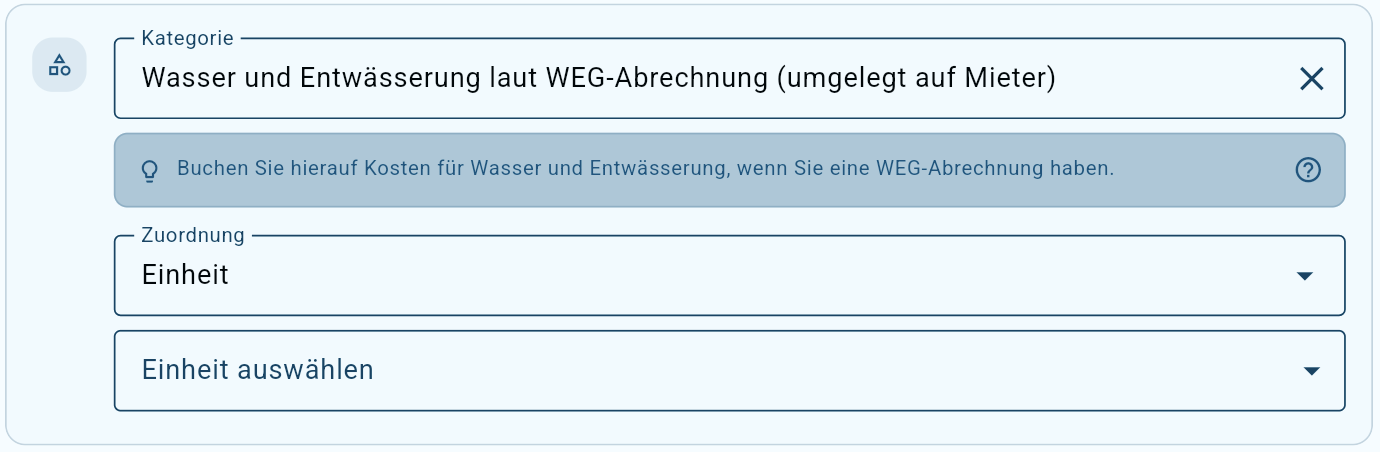
Wasser und Entwässerung laut WEG-Abrechnung
Diese Kategorie verwenden Sie, wenn die vermietete Einheit Teil einer **Wohnungseigentümergemeinschaft (WEG)** ist und Ihnen bereits eine fertige **WEG-Jahresabrechnung** bzw. Hausgeldabrechnung vorliegt.
Buchen Sie hier die Kosten für **Wasser und Entwässerung**, die in der WEG-Abrechnung für die vermietete Einheit ausgewiesen sind und im Rahmen der Betriebskostenabrechnung auf den Mieter umgelegt werden sollen.
Dazu können zum Beispiel gehören:
* Frischwasser / Kaltwasser
* Schmutzwasser / Abwasser
* Entwässerung
* Kanalgebühren
* Niederschlagswasser, sofern es in der WEG-Abrechnung gemeinsam mit Wasser und Entwässerung ausgewiesen wird
#### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
{% endstep %}
{% step %}
### Die verbleibenden umlagefähigen Kosten laut WEG-Abrechnung buchen
Nachdem Sie die Kosten für Heizung und Warmwasser sowie die Kosten für Wasser und Entwässerung gebucht haben, buchen Sie im nächsten Schritt die Summe aller verbleibenden Kosten, die in der WEG-Abrechnung als umlagefähige Kosten aufgeführt wurden, auf die Kategorie "**Weitere umlagefähige Kosten laut WEG-Abrechnung**".
{% hint style="info" %}
Dabei ist es **nicht** notwendig, die Positionen einzeln aufzuführen, da Sie am Ende bei der Bereitstellung der Betriebskostenabrechnung die WEG-Abrechnung Ihren Mietverhältnissen digital als Dokument in den Anhang legen können.
{% endhint %}
Verwenden Sie für die Buchung der verbleibenden umlagefähigen Kosten laut WEG-Abrechnung die folgende Kategorie in Immodio:
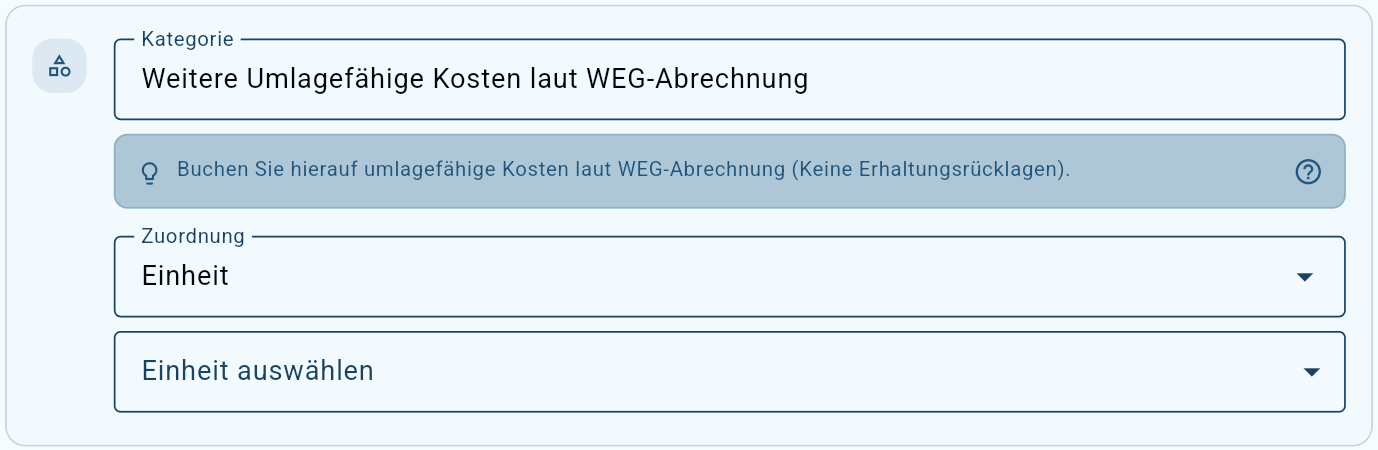
Weitere umlagefähige Kosten laut WEG-Abrechnung
Diese Kategorie verwenden Sie, wenn Ihre vermietete Einheit Teil einer Wohnungseigentümergemeinschaft (WEG) ist und Sie die **weiteren umlagefähigen Betriebskosten aus der WEG-Abrechnung** in Immodio erfassen möchten.
Hierbei werden nur die Kosten berücksichtigt, die laut WEG-Abrechnung auf den Mieter umgelegt werden können.
#### Was kann hier gebucht werden?
Buchen Sie hier die Summe der weiteren umlagefähigen Kosten, die in der WEG-Abrechnung für die jeweilige Einheit ausgewiesen sind.
Hierzu können beispielsweise gehören:
* Hausmeisterkosten
* Gebäudereinigung
* Gartenpflege
* Allgemeinstrom
* Müllabfuhr und Straßenreinigung
* Aufzugskosten
* Gebäude- und Haftpflichtversicherungen
* sonstige umlagefähige Betriebskosten laut WEG-Abrechnung
**Heiz- und Warmwasserkosten sowie Wasser- und Abwasserkosten erfassen Sie nicht in dieser Kategorie**, da hierfür eigene Kategorien für Kosten laut WEG-Abrechnung zur Verfügung stehen.
#### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
#### Wann diese Kategorie nicht verwendet werden soll
Buchen Sie hier ausschließlich **umlagefähige Betriebskosten aus der WEG-Abrechnung**.
Nicht in diese Kategorie gehören insbesondere:
* Zuführungen zur Erhaltungsrücklage
* Instandhaltungs- und Instandsetzungskosten
* Reparaturkosten
* Verwaltungskosten
* sonstige nicht umlagefähige Kosten der WEG
* Kosten, die Ihnen unabhängig von der WEG-Abrechnung zusätzlich entstanden sind
Zusätzliche umlagefähige Betriebskosten, die **nicht Bestandteil der WEG-Abrechnung** sind, erfassen Sie separat über die jeweils passende Buchungskategorie.
{% endstep %}
{% step %}
### Alle nicht umlagefähigen Kosten laut WEG-Abrechnung buchen
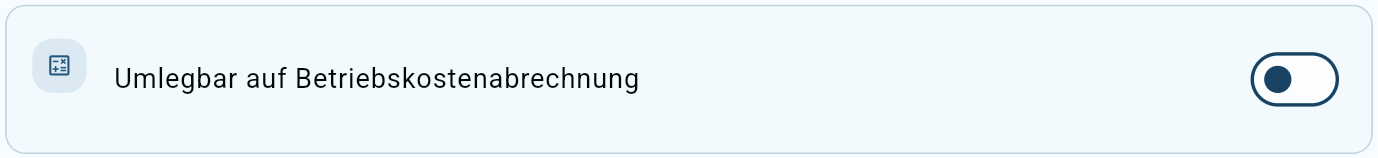
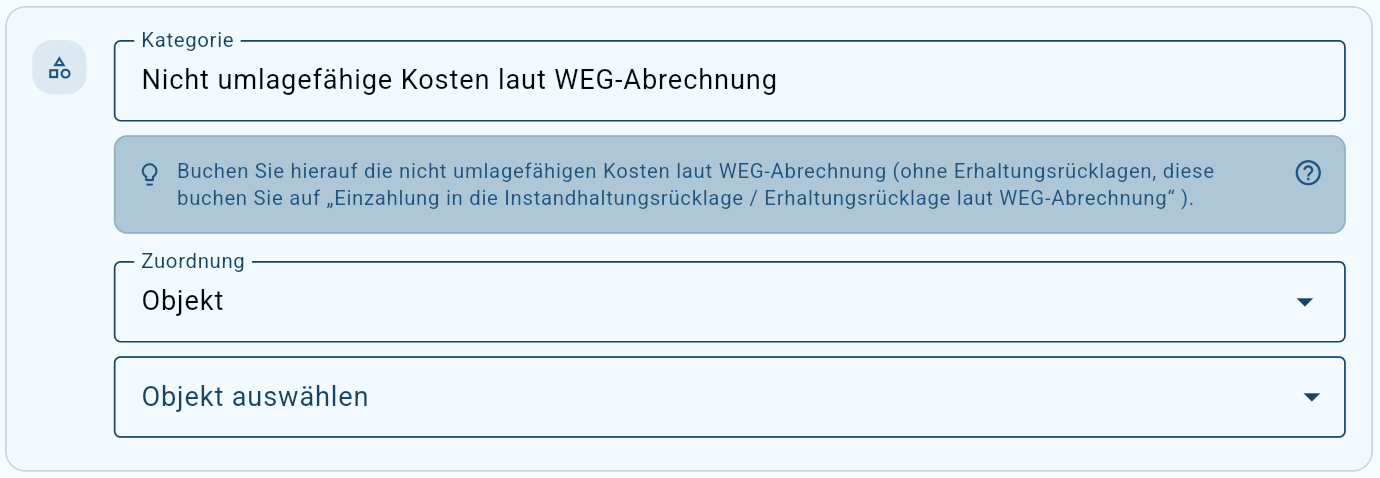
Buchen Sie nun im nächsten Schritt die Summe aller Kosten, die in der WEG-Abrechnung als **nicht** **umlagefähig** aufgeführt wurden, auf die Kategorie "**Nicht umlagefähige Kosten laut WEG-Abrechnung**". Denn auch die nicht umlagefähigen Positionen der WEG-Abrechnung können Sie für den [**DATEV-Export**](/anleitung/einnahmen-und-ausgaben/datev-export.md) an Ihren Steuerberater in Immodio buchen. Diese dürfen Sie dann jedoch **nicht** auf die Betriebskosten umlegen – der Button "**Umlegbar auf Betriebskostenabrechnung**" muss also **deaktiviert** sein.
Auch hier müssen, ähnlich wie im vorherigen Schritt für die umlagefähigen Buchungen, nicht alle Positionen einzeln gebucht werden, es reicht, wenn Sie die Summe aller Positionen auf folgende Kategorie buchen:
Nicht umlagefähige Kosten laut WEG-Abrechnung
### Nicht umlagefähige Kosten laut WEG-Abrechnung
Diese Kategorie verwenden Sie, wenn Ihre vermietete Einheit Teil einer Wohnungseigentümergemeinschaft (WEG) ist und Sie die **nicht auf den Mieter umlagefähigen Kosten aus der WEG-Abrechnung** in Immodio erfassen möchten.
Diese Kosten verbleiben beim Eigentümer und werden nicht als umlagefähige Betriebskosten auf den Mieter übertragen, können jedoch für den [**DATEV-Export**](/anleitung/einnahmen-und-ausgaben/datev-export.md) an Ihren Steuerberater in Immodio gebucht werden.
#### Was kann hier gebucht werden?
Buchen Sie hier den Betrag, der in Ihrer WEG-Abrechnung für die betreffende Einheit als **nicht umlagefähige Kosten** ausgewiesen ist.
Hierzu können beispielsweise gehören:
* Verwalterkosten bzw. die Vergütung der WEG-Verwaltung
* Kontoführungs- und sonstige Verwaltungskosten
* Kosten der Eigentümerversammlung
* Instandhaltungs- und Instandsetzungskosten
* Reparaturkosten am Gemeinschaftseigentum
* nicht umlagefähige Anteile aus Hausmeister-, Wartungs- oder sonstigen Dienstleisterkosten
* weitere Kosten, die in Ihrer WEG-Abrechnung ausdrücklich als nicht umlagefähig ausgewiesen sind
Übernehmen Sie dabei den **auf Ihre Einheit entfallenden Anteil** aus der WEG-Abrechnung.
#### Erhaltungsrücklage separat buchen
**Einzahlungen in die Instandhaltungsrücklage bzw. Erhaltungsrücklage buchen Sie nicht in dieser Kategorie.**
Verwenden Sie hierfür die separate Kategorie **„Einzahlung in die Instandhaltungsrücklage / Erhaltungsrücklage laut WEG-Abrechnung“**.
#### Zuordnung
Diese Kosten werden in Immodio entweder dem Objekt oder dem **Eigentümer** zugeordnet. Wählen Sie daher unter **„Zuordnung“** entweder das Objekt aus, für welches die WEG-Abrechnung erstellt wurde, oder den Eigentümer, auf den sich die WEG-Abrechnung bezieht.
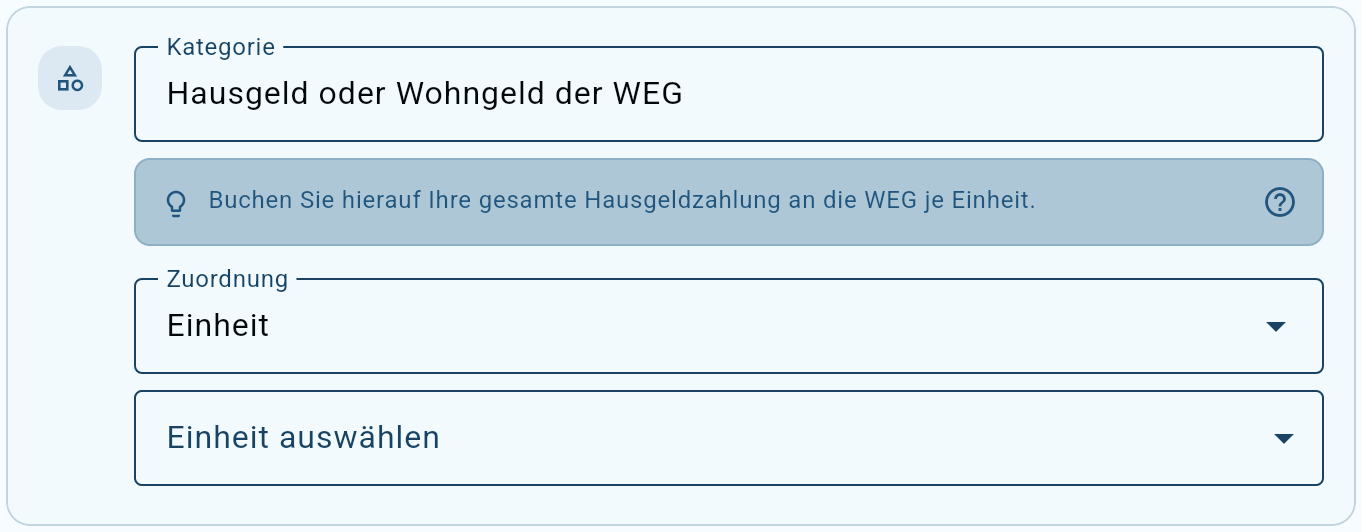
**Im Anschluss buchen Sie Ihr monatlich gezahltes Hausgeld auf folgende Kategorie:**
Hausgeld oder Wohngeld der WEG
Diese Kategorie verwenden Sie für die **monatlichen Hausgeldzahlungen an Ihre Wohnungseigentümergemeinschaft.**
#### Was kann hier gebucht werden?
Buchen Sie hier die **vollständige Hausgeldvorauszahlung**, die Sie für die jeweilige Eigentumswohnung an die WEG leisten. In der Regel handelt es sich um die monatliche Vorauszahlung, die auf Grundlage des Wirtschaftsplans von der WEG festgelegt wurde.
{% hint style="warning" %}
**Buchen Sie den tatsächlich gezahlten Gesamtbetrag und ziehen Sie hiervon keine einzelnen Bestandteile ab.** Das gilt auch für den in der Hausgeldzahlung enthaltenen Anteil zur Erhaltungsrücklage.
{% endhint %}
Beispiel: Beträgt Ihr monatliches Hausgeld **350 €**, buchen Sie monatlich **350 €** auf diese Kategorie. Die spätere Aufteilung in umlagefähige Kosten, nicht umlagefähige Kosten und Erhaltungsrücklage erfolgt separat anhand der WEG-Jahresabrechnung.
#### Warum sollte das Hausgeld laufend gepflegt werden?
Die laufenden Hausgeldzahlungen bilden die **tatsächlich geleisteten Vorauszahlungen an die WEG** ab.
Nach Ablauf des Abrechnungsjahres werden diese Vorauszahlungen mit der WEG-Jahresabrechnung abgeglichen. Ergibt sich aus der Abrechnung ein höherer oder niedrigerer Betrag, kann daraus eine **Nachzahlung oder ein Guthaben** gegenüber der WEG entstehen.
Damit dieser Abgleich und der [**DATEV-Export**](/anleitung/einnahmen-und-ausgaben/datev-export.md) an den Steuerberater korrekt erfolgen kann, sollten die Hausgeldzahlungen in Immodio vollständig gepflegt werden.
#### Zuordnung
Wählen Sie bei der Zuordnung **„Einheit“** und anschließend die Eigentumswohnung aus, für die das Hausgeld gezahlt wurde.
Besitzen Sie mehrere Eigentumswohnungen innerhalb einer WEG, erfassen Sie die Hausgeldzahlungen für jede Einheit entsprechend separat.
#### Wann diese Kategorie nicht verwendet werden soll
Nicht hier buchen:
* Nachzahlungen oder Guthaben aus der WEG-Jahresabrechnung,
* einzelne umlagefähige Kosten laut WEG-Abrechnung,
* nicht umlagefähige Kosten laut WEG-Abrechnung,
* die separate Zuführung zur Erhaltungsrücklage laut WEG-Abrechnung,
* die Verwendung der Erhaltungsrücklage durch die WEG,
* Sonderzahlungen, für die in Immodio eine passendere Kategorie vorgesehen ist.
{% hint style="info" %}
**Info:** Buchungen, die Sie in diesen beiden Kategorien anlegen, werden nicht in der Betriebskostenabrechnung angezeigt, da sie nicht betriebskostenrelevant sind. Sie finden diese Buchungen entsprechend unter "[**Einnahmen und Ausgaben**](/anleitung/einnahmen-und-ausgaben.md)".
{% endhint %}
{% endstep %}
{% step %}
### Weitere Betriebskosten buchen
Wenn Ihnen, neben den bereits in der WEG-Abrechnung enthaltenen Positionen, persönlich noch weitere umlagefähige Betriebskosten entstanden sind, können Sie diese ebenfalls in Immodio erfassen und bei der Betriebskostenabrechnung berücksichtigen.
{% hint style="warning" %}
Achten Sie darauf, nur Kosten zu erfassen, die **nicht bereits über die WEG-Abrechnung berücksichtigt wurden**, damit diese nicht doppelt abgerechnet werden.
{% endhint %}
Typische Kosten, die zusätzlich zur WEG-Abrechnung anfallen können, sind zum Beispiel:
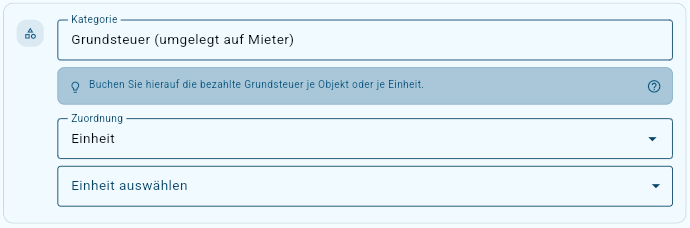
Grundsteuer (umgelegt auf Mieter)
Diese Kategorie verwenden Sie für die **bezahlte Grundsteuer**, die für die einzelne Eigentumswohnung angefallen ist.
Die Grundsteuer gehört zu den umlagefähigen Betriebskosten. In § 2 Nr. 1 BetrKV wird sie ausdrücklich als Teil der „laufenden öffentlichen Lasten des Grundstücks“ genannt. Voraussetzung für die Umlage auf den Mieter ist, dass die Umlage von Betriebskosten im Mietvertrag vereinbart wurde.
#### Was kann hier gebucht werden?
Buchen Sie hier die Grundsteuer laut Grundsteuerbescheid der Gemeinde beziehungsweise Stadt.
Das kann zum Beispiel sein:
* eine Quartalszahlung der Grundsteuer
* die Grundsteuer für eine einzelne Eigentumswohnung
* die Grundsteuer für eine vermietete Einheit innerhalb einer WEG
{% hint style="info" %}
Seit 2025 wird die Grundsteuer nach neuen Regeln und neuen Hebesätzen der Gemeinden erhoben. Verwenden Sie daher für Abrechnungszeiträume ab 2025 den jeweils aktuellen Grundsteuerbescheid.
{% endhint %}
#### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
#### Wichtig
Buchen Sie hier nur die Grundsteuer. **Nicht** in diese Kategorie gehören zum Beispiel:
* Grunderwerbsteuer
* Mahngebühren, Säumniszuschläge oder Verspätungszuschläge
* Kosten für Einsprüche, Steuerberatung oder Rechtsberatung
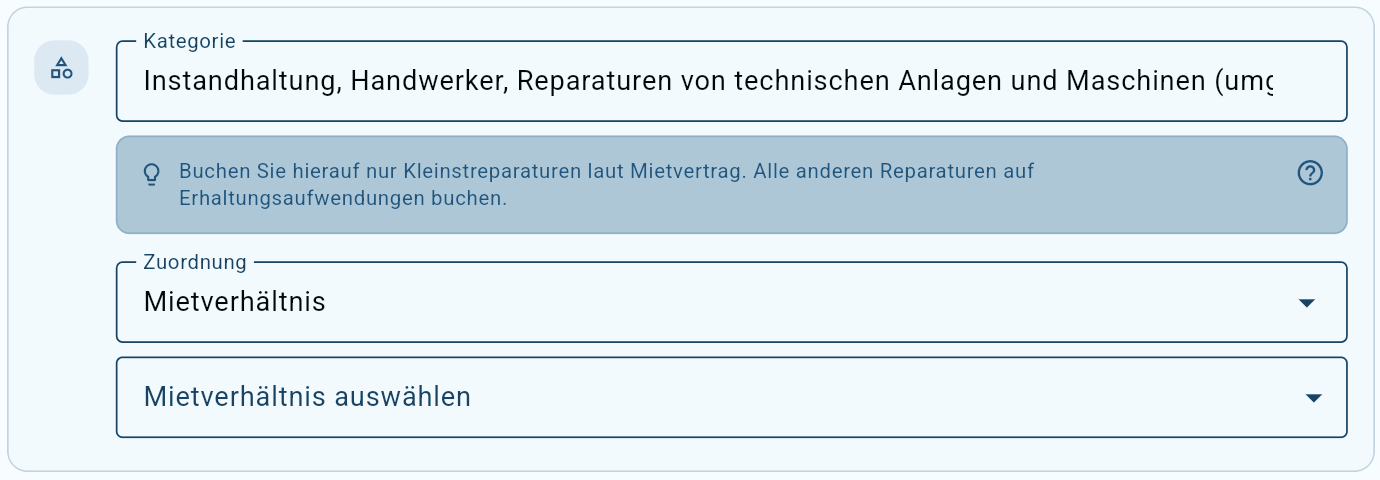
Instandhaltung, Handwerker, Reparaturen von technischen Anlagen und Maschinen (umgelegt auf Mieter)
Diese Kategorie verwenden Sie ausschließlich für **Kosten einer Kleinreparatur**, die aufgrund einer wirksamen Kleinreparaturklausel im Mietvertrag vom betroffenen Mieter zu tragen ist.
Grundsätzlich ist der Vermieter verpflichtet, die Mietsache während der Mietzeit in einem zum vertragsgemäßen Gebrauch geeigneten Zustand zu erhalten. Reparatur-, Instandhaltungs- und Instandsetzungskosten gehören außerdem **nicht** zu den Betriebskosten und dürfen daher nicht über die gewöhnliche jährliche Betriebskostenabrechnung verteilt werden. Eine Kostenübernahme durch den Mieter kommt nur aufgrund einer gesonderten und wirksamen mietvertraglichen Kleinreparaturregelung in Betracht, welche im Immodio-Mietvertrag unter § 13 geregelt ist.
### Was kann hier gebucht werden?
Buchen Sie hier nur die tatsächlichen Kosten einer kleineren Reparatur an einem Gegenstand,
* der Bestandteil der vermieteten Wohnung ist,
* der dem häufigen und unmittelbaren Zugriff des Mieters unterliegt,
* dessen Reparaturkosten vollständig innerhalb des vertraglichen Einzelhöchstbetrags liegen,
* und bei dem die vertragliche Jahreshöchstgrenze noch nicht ausgeschöpft ist.
Je nach Mietvertrag und konkretem Einzelfall können beispielsweise Reparaturen an folgenden Gegenständen erfasst werden:
* Wasserhähnen und Mischbatterien,
* Bedienungselementen einer Toilettenspülung,
* Lichtschaltern und Steckdosen,
* Türgriffen, Türschlössern und Schließvorrichtungen,
* Fenstergriffen und Fensterverschlüssen,
* Bedienungseinrichtungen von Rollläden oder Jalousien,
* Heizkörperthermostaten und vom Mieter bedienten Heizungsventilen,
* Bedienungselementen eines mitvermieteten Herdes oder einer anderen mitvermieteten Kocheinrichtung.
{% hint style="info" %}
Der Bundesgerichtshof lässt Kleinreparaturklauseln nur für Gegenstände zu, die der Mieter häufig selbst bedient oder auf deren Verschleiß er durch den regelmäßigen Gebrauch Einfluss nehmen kann. Als Beispiele nennt die zugrunde liegende Rechtsprechung Installationsgegenstände für Elektrizität, Wasser und Gas, Heiz- und Kocheinrichtungen sowie Fenster- und Türverschlüsse.
{% endhint %}
### Was bedeutet „häufiger und unmittelbarer Zugriff“?
Es genügt nicht, dass sich ein Gegenstand lediglich innerhalb der Wohnung befindet. Der Mieter muss das betreffende Bauteil regelmäßig anfassen, betätigen oder bedienen.
Ein Heizkörperthermostat wird beispielsweise unmittelbar vom Mieter bedient. Die im Heizkörper oder in der Wand verlaufenden Leitungen unterliegen dagegen nicht seinem direkten Zugriff. Gleiches gilt für einen Lichtschalter im Unterschied zu den dahinterliegenden Stromleitungen.
Bei technischen Geräten muss deshalb zwischen dem zugänglichen Bedienelement und den inneren technischen Komponenten unterschieden werden. Der Bedienknopf eines mitvermieteten Herdes kann grundsätzlich in Betracht kommen; die interne Elektronik, das Heizelement oder die Gerätesteuerung dagegen womöglich im Einzelfall nicht.
### Voraussetzungen einer wirksamen Kleinreparaturklausel
Eine formularmäßige Kleinreparaturregelung muss mehrere Voraussetzungen gleichzeitig erfüllen:
1. **Gegenständliche Begrenzung**\
Die Klausel darf nur Gegenstände erfassen, die dem häufigen unmittelbaren Zugriff des Mieters unterliegen.
2. **Höchstbetrag je einzelner Reparatur**\
Im Mietvertrag muss eindeutig bestimmt sein, bis zu welchem Betrag eine einzelne Kleinreparatur vom Mieter getragen wird.
3. **Höchstbelastung innerhalb eines bestimmten Zeitraums**\
Zusätzlich muss der Vertrag die Gesamtbelastung begrenzen, die dem Mieter bspw. innerhalb eines Kalenderjahres entstehen darf.
4. **Nur Kostenübernahme, keine Reparaturpflicht**\
Dem Mieter darf durch einen Formularmietvertrag grundsätzlich nur die Kostentragung auferlegt werden. Er darf nicht verpflichtet werden, die Reparatur selbst auszuführen oder eigenständig einen Handwerker zu beauftragen.
{% hint style="info" %}
Fehlt eine dieser Voraussetzungen, kann die gesamte Kleinreparaturklausel unwirksam sein. Unklare oder unangemessen benachteiligende Formularklauseln halten der Inhaltskontrolle nach § 307 BGB nicht stand.
{% endhint %}
### Überschreitung des Einzelhöchstbetrags
Überschreiten die tatsächlichen Kosten einer Reparatur den vertraglichen Einzelhöchstbetrag, darf dem Mieter grundsätzlich nicht einfach nur ein Teilbetrag bis zur vereinbarten Grenze berechnet werden.
Der Bundesgerichtshof hat eine formularmäßige Regelung als unwirksam bewertet, nach der ein Mieter sich auch an größeren Reparaturen lediglich mit dem Kleinreparaturhöchstbetrag beteiligen sollte. Die konkrete Reparatur muss selbst eine Kleinreparatur bleiben und insgesamt unter der vereinbarten Grenze liegen.
**Beispiel:**
Im Mietvertrag ist ein Einzelhöchstbetrag von 120 Euro vereinbart.
* Gesamte Reparaturkosten: 95 Euro → Kostenübernahme kann bei Erfüllung aller weiteren Voraussetzungen möglich sein.
* Gesamte Reparaturkosten: 580 Euro → Es dürfen nicht einfach 120 Euro als Mieteranteil angesetzt werden.
Für die Prüfung sollte die vollständige konkrete Reparaturrechnung betrachtet werden.
### Jahreshöchstgrenze überwachen
Auch wenn mehrere einzelne Reparaturen jeweils unter dem Einzelhöchstbetrag liegen, darf die im Vertrag festgelegte jährliche Gesamtbelastung **nicht** überschritten werden.
Führen Sie deshalb für jedes Mietverhältnis eine nachvollziehbare Übersicht mit:
* Reparaturdatum,
* betroffenem Gegenstand,
* vollständigem Rechnungsbetrag,
* dem Mieter berechnetem Betrag,
* bereits innerhalb des Jahres berechneten Kleinreparaturen,
* verbleibender Jahreshöchstgrenze.
{% hint style="info" %}
Hierfür können Sie bspw. direkt die Kommentarfunktion im Mietverhältnis verwenden, oder Kommentare über die [Kommentarfunktion im festgestellten und zu reparierenden Mangel](/anleitung/immobilien/mangel/mangel-anlegen.md#arbeiten-mit-mangeln) erfassen.
{% endhint %}
### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, buchen Sie diese auf das entsprechende Mietverhältnis.
Kleinreparaturkosten betreffen in der Regel nicht mehrere Mietverhältnisse. Die Buchung ist deshalb ausschließlich dem Mieter zuzuordnen, dessen Mietvertrag eine wirksame Kleinreparaturklausel enthält und dessen Mieträume beziehungsweise zugängliche Einrichtungen betroffen sind.
Prüfen Sie vor der Zuordnung:
* ob der (nicht von Immodio erstellte) Mietvertrag eine Kleinreparaturklausel enthält und ob diese Klausel wirksam formuliert ist,
* ob der betroffene Gegenstand von der Klausel erfasst wird,
* ob der Einzelhöchstbetrag eingehalten wird,
* ob die Jahreshöchstgrenze noch nicht überschritten wurde.
{% hint style="info" %}
Die hier eingetragenen Buchungen werden in der fertigen Betriebskostenabrechnung gesondert unter der Kategorie "Kleinstreparaturen" aufgeführt.
{% endhint %}
### Wann diese Kategorie nicht verwendet werden soll
Nicht in diese Kategorie gehören insbesondere Reparaturen an:
* zentralen Heizungs- und Warmwasseranlagen,
* Heizkesseln, Brennern und Wärmepumpen,
* Pumpen, Motoren oder zentralen Steuerungen,
* Wasser-, Gas- und Heizungsleitungen,
* unter Putz liegenden Stromleitungen,
* Sicherungskästen und Unterverteilungen,
* zentralen Lüftungs- oder Klimaanlagen,
* Gebäudetechnik in gemeinschaftlichen Bereichen,
* Dächern, Fassaden oder tragenden Bauteilen,
* gemeinschaftlichen Türen und Toranlagen,
* technischen Einrichtungen, die der Mieter nicht unmittelbar bedienen kann.
Ebenfalls nicht hierher gehören:
* Neuanschaffungen,
* Modernisierungen,
* Reparaturen oberhalb des Einzelhöchstbetrags,
* Reparaturen nach Überschreitung der Jahreshöchstgrenze,
* Kosten aus einer unwirksamen oder fehlenden Kleinreparaturklausel.
{% hint style="info" %}
Eine Beteiligung des Mieters an Neuanschaffungen oder größeren Reparaturen kann nicht dadurch zulässig werden, dass der Betrag auf den Kleinreparaturhöchstbetrag begrenzt wird.
{% endhint %}
### Wartung und Reparatur nicht vermischen
Regelmäßige Wartung und die Beseitigung eines konkreten Defekts sind unterschiedliche Leistungen:
* **Wartung** dient der Erhaltung der Betriebsbereitschaft.
* **Reparatur** stellt eine bereits beeinträchtigte oder ausgefallene Funktion wieder her.
Enthält eine Rechnung sowohl Wartungs- als auch Reparaturleistungen, lassen Sie diese möglichst getrennt ausweisen.
### Vom Mieter verursachte Schäden
Hat der Mieter einen Gegenstand schuldhaft beschädigt, handelt es sich nicht um eine gewöhnliche Kleinreparatur. In Betracht kommt dann ein individueller Schadensersatzanspruch.
Normale Veränderungen und Verschlechterungen infolge des **vertragsgemäßen Gebrauchs** hat der Mieter dagegen nicht zu vertreten. Schadensersatz setzt grundsätzlich eine vom Mieter zu vertretende Pflichtverletzung voraus.
Beispiele für mögliche Schadensersatzfälle sind:
* eine gewaltsam beschädigte Tür,
* ein durch unsachgemäße Nutzung zerstörter Schalter,
* ein abgebrochener Fenstergriff infolge grober Fehlbedienung,
* ein durch einen vom Mieter verursachten Fremdkörper beschädigtes Gerät.
{% hint style="info" %}
Solche Forderungen sollten **nicht** als pauschale Kleinreparatur gebucht werden. Dokumentieren Sie stattdessen Schaden, Ursache, Verantwortlichkeit, Alter des Gegenstands, Rechnung und gegebenenfalls einen Abzug wegen bereits bestehender Abnutzung und prüfen Sie Ihr Recht auf einen individuellen Schadensersatzanspruch.
{% endhint %}
### Unterlagen für die Abrechnung
Bewahren Sie insbesondere auf:
* Handwerkerrechnung und Zahlungsnachweis,
* Beschreibung des Defekts,
* Angabe des betroffenen Gegenstands,
* gegebenenfalls Fotos,
* Nachweis des vollständigen Reparaturbetrags,
* Prüfung des Einzelhöchstbetrags,
* Übersicht über die bisherige Jahresbelastung,
* Berechnung des dem Mieter zugeordneten Betrags,
* Schriftverkehr zur Mängelmeldung.
Internet (umgelegt auf Mieter)
Diese Kategorie verwenden Sie, wenn der Vermieter einen Internetzugang für einen oder mehrere Mieter bereitstellt und die Kosten aufgrund einer **gesonderten vertraglichen Vereinbarung** von den teilnehmenden Mietern getragen werden.
#### Wichtiger rechtlicher Hinweis
Seit dem **1. Juli 2024** dürfen die laufenden monatlichen Entgelte für Breitband-, Kabel- oder Internetanschlüsse grundsätzlich **nicht mehr über die Betriebskostenabrechnung auf alle Mieter umgelegt werden**. Das frühere sogenannte Nebenkostenprivileg ist beendet. Der Mieter bezahlt seinen Internetanschluss entweder direkt an einen selbst gewählten Anbieter oder aufgrund eines eigenen Vertrags an den Vermieter. Hierfür ist idR. eine **separate und transparente Vereinbarung über die Internetversorgung** notwendig.
#### Was kann hier gebucht werden?
Hier können insbesondere Kosten erfasst werden, die aufgrund einer vereinbarten Internetversorgung für die Mieter entstehen, zum Beispiel:
* laufende Gebühren eines Internetanbieters,
* der vertraglich vereinbarte Anteil eines Mieters an einem gemeinschaftlichen Internetanschluss,
* vereinbarte Entgelte für einen vom Vermieter bereitgestellten Internetzugang,
* vertraglich vereinbarte Mietkosten für Router oder andere Zugangstechnik,
* sonstige laufende Entgelte, die eindeutig zur vereinbarten Internetversorgung der Mieter gehören.
#### Voraussetzungen für die Weiterberechnung
Die Internetversorgung und das hierfür zu zahlende Entgelt sollten eindeutig vereinbart sein. Aus der Vereinbarung sollte mindestens hervorgehen:
* welche Internetleistung bereitgestellt wird,
* wie hoch das Entgelt ist,
* welche Mieter an der Versorgung teilnehmen,
* welche Vertragslaufzeit und Kündigungsfrist gelten,
* ob zusätzliche Kosten, beispielsweise für einen Router, anfallen.
{% hint style="info" %}
Stellt der Vermieter selbst im Zusammenhang mit dem Mietverhältnis Internet- oder andere Telekommunikationsdienste bereit und berechnet er diese den Mietern, muss er grundsätzlich die verbraucherschützenden Vorschriften des Telekommunikationsgesetzes beachten. Dazu gehören unter anderem Vorgaben zu Vertragsinformationen, Vertragslaufzeiten, Kündigung, Leistungsstörungen und Anbieterwechseln.
{% endhint %}
#### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
#### Wann diese Kategorie nicht verwendet werden soll
Verwenden Sie diese Kategorie nicht für:
* den privaten oder betrieblichen Internetanschluss des Vermieters,
* Internetkosten für das Büro oder die Hausverwaltung,
* Telefon- oder Mobilfunkverträge des Vermieters,
* Internetkosten einer leer stehenden Einheit, die nicht wirksam einem Mieter weiterberechnet werden können,
* Reparaturen oder die Neuanschaffung von Routern, Leitungen und sonstiger Netzwerktechnik, soweit diese Kosten nicht ausdrücklich Bestandteil einer zulässigen separaten Leistungsvereinbarung sind.
{% hint style="info" %}
Eigene Internetkosten des Vermieters werden in der Kategorie **„Internet (nicht umgelegt auf Mieter)“** erfasst.
{% endhint %}
Schornsteinreinigung, Schornsteinfeger, Reinigung der Abgasanlage (umgelegt auf Mieter)
Diese Kategorie verwenden Sie bei einer **Eigentumswohnung**, wenn Ihnen Schornsteinfeger- oder Abgasanlagenkosten entstanden sind, die konkret Ihrer Einheit zuzuordnen sind und **nicht** bereits in der WEG-Abrechnung oder einer vorhandenen Heizkostenabrechnung enthalten sind.
Dies ist insbesondere bei Wohnungen mit einer **eigenen Feuerstätte oder Heizungsanlage** relevant.
Typische Fälle sind beispielsweise:
* eine Gasetagenheizung oder Gastherme innerhalb der Wohnung,
* eine Gaseinzelfeuerstätte,
* ein Kamin oder Kaminofen,
* ein Kachel- oder Grundofen,
* ein Pellet- oder anderer Festbrennstoffofen,
* ein ausschließlich der Wohnung dienendes gasbetriebenes Warmwassergerät mit Abgasanschluss.
Auch wenn das Gebäude grundsätzlich über eine **Zentralheizung** verfügt, kann diese Kategorie erforderlich sein. Das ist beispielsweise der Fall, wenn sich zusätzlich ein eigener Kaminofen in der Wohnung befindet und die dafür entstehenden Schornsteinfegerkosten dem Eigentümer separat berechnet werden.
#### Was kann hier gebucht werden?
Erfassen Sie hier **laufend oder turnusmäßig wiederkehrende Schornsteinfegerkosten**, die ausschließlich die betreffende Einheit beziehungsweise eine dort vorhandene Feuerstätte betreffen.
Hierzu können insbesondere gehören:
* Kehrung und Reinigung eines der Feuerstätte zugeordneten Schornstein- oder Abgaszuges,
* Reinigung von Abgasleitungen und Verbindungsstücken,
* Abgaswegüberprüfungen,
* Überprüfung der Verbrennungsluftversorgung und des Abgasabzugs,
* Kohlenmonoxidmessungen im Rahmen der vorgeschriebenen Überprüfung,
* vorgeschriebene Messungen nach dem Bundes-Immissionsschutzrecht,
* laufende Überprüfungen einer Gastherme oder Gaseinzelfeuerstätte durch den Schornsteinfeger,
* laufende Feuerstättenschauen und damit zusammenhängende Gebühren, soweit diese der betreffenden Einheit zugeordnet werden können und umlagefähig sind,
* Arbeits- und Anfahrtskosten, soweit diese unmittelbar zu den umlagefähigen Schornsteinfegerarbeiten gehören.
Die genaue Art und Häufigkeit der Arbeiten hängt von der vorhandenen Feuerstätte, dem verwendeten Brennstoff und der technischen Ausführung der Anlage ab.
#### Wann ist diese Kategorie bei einer Eigentumswohnung typischerweise erforderlich?
Ein häufiger Anwendungsfall ist eine **Gasetagenheizung**.
Während bei einer Zentralheizung die Heizungs- und Schornsteinfegerkosten in der Regel über die Gemeinschaft beziehungsweise die Heizkostenabrechnung erfasst werden, können die laufenden Kosten einer wohnungseigenen Gastherme oder Feuerstätte unmittelbar beim einzelnen Eigentümer anfallen.
Erhalten Sie beispielsweise zusätzlich zu Ihrer WEG-Abrechnung von Ihrem Schornsteinfeger eine Schornsteinfegerrechnung für die Gastherme Ihrer Wohnung, können die darin enthaltenen umlagefähigen Schornsteinfegerkosten hier erfasst werden.
Dasselbe gilt für eine ausschließlich der Wohnung zuzuordnende Feuerstätte, beispielsweise einen Kaminofen. Dabei ist unerheblich, ob die Wohnung daneben zusätzlich über die Zentralheizung des Gebäudes beheizt wird.
#### Kosten aus der WEG-Abrechnung nicht doppelt buchen
Prüfen Sie vor der Buchung, ob die Kosten bereits Bestandteil Ihrer **WEG-Abrechnung** oder einer **separaten Heizkostenabrechnung** sind.
Sind die Schornsteinfegerkosten bereits in den umlagefähigen Kosten der WEG-Abrechnung enthalten, dürfen Sie diese **nicht zusätzlich in dieser Kategorie erfassen**. Verwenden Sie diese Kategorie nur für Kosten, die Ihnen **außerhalb der WEG-Abrechnung separat für die betreffende Einheit in Rechnung gestellt wurden**.
Bei einer zentralen Heizungsanlage der WEG sind Schornsteinfeger-, Abgas-, Reinigungs- und Messkosten idR. Bestandteil der Heizkosten. Auch diese Kosten dürfen nicht zusätzlich auf Einheitenebene gebucht werden.
#### Wartung der Gastherme
Unterscheiden Sie zwischen der eigentlichen **Schornsteinfegerrechnung** und einer separaten Wartungsrechnung eines Heizungsfachbetriebs.
Wurde beispielsweise die regelmäßige Wartung der Gastherme durch einen Heizungsinstallateur durchgeführt, verwenden Sie hierfür die entsprechende Kategorie für **Heizungs- und Wartungskosten**.
Diese Kategorie ist insbesondere für die Schornsteinfeger-, Kehr-, Abgas- und Messarbeiten vorgesehen.
{% hint style="info" %}
Reparaturen an der Gastherme oder Feuerstätte sind dagegen **keine** umlagefähigen Betriebskosten.
{% endhint %}
#### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
#### Wann diese Kategorie nicht verwendet werden soll
Verwenden Sie diese Kategorie nicht für:
* Schornsteinfegerkosten einer zentralen Heizungsanlage, die bereits über die WEG- oder Heizkostenabrechnung berücksichtigt werden,
* Schornsteinfegerkosten, die bereits Bestandteil der gebuchten umlagefähigen Kosten laut WEG-Abrechnung sind,
* die reguläre Wartung einer Gastherme durch einen Heizungsfachbetrieb, wenn hierfür eine passendere Heizungs- beziehungsweise Wartungskategorie zur Verfügung steht,
* Reparaturen an Gasthermen, Öfen oder anderen Feuerstätten,
* Reparaturen oder Sanierungen von Schornsteinen und Abgasleitungen,
* den Einbau oder Austausch einer Feuerstätte,
* die erstmalige Abnahme einer neu eingebauten oder wesentlich geänderten Anlage,
* Kosten für die Beseitigung festgestellter Mängel,
* Nachprüfungen, die ausschließlich aufgrund eines Mangels oder einer Reparatur erforderlich wurden.
### Unterlagen für die Betriebskostenabrechnung
Bewahren Sie insbesondere auf:
* Schornsteinfegerrechnungen,
* Feuerstättenbescheid,
* Bescheinigungen über Kehrungen und Überprüfungen,
* Messprotokolle nach der 1. BImSchV,
* Nachweise über die betroffenen Feuerstätten,
* Aufteilung bei mehreren Gebäuden oder Schornsteinzügen,
* Nachweise über die Zuordnung zu Heiz- oder Betriebskosten,
* Rechnungen über eventuell herausgerechnete Reparaturen,
* Zahlungsnachweise.
Über Betriebskostenvorauszahlungen muss jährlich unter Beachtung des Wirtschaftlichkeitsgebots abgerechnet werden. Der Mieter kann Einsicht in die zugrunde liegenden Belege verlangen.
Sonstige Abgaben und Kosten (umgelegt auf Mieter)
Diese Kategorie verwenden Sie nur für **laufend entstehende Kosten**, die speziell für Ihre Eigentumswohnung angefallen sind und grundsätzlich als Betriebskosten auf die Mieter umgelegt werden dürfen, für die aber keine passendere Buchungskategorie vorhanden ist.
{% hint style="warning" %}
Die Kategorie ist **kein allgemeines Sammelkonto für beliebige Ausgaben des Vermieters**. Sonstige Betriebskosten müssen die Voraussetzungen des § 1 BetrKV erfüllen und dürfen nicht bereits von einer der konkreten Betriebskostenarten in § 2 Nr. 1 bis 16 BetrKV erfasst sein. Verwaltungskosten, Reparaturen, Instandsetzungen und Anschaffungskosten bleiben ausgeschlossen.
{% endhint %}
### Voraussetzungen für die Umlage
Eine Ausgabe kann in dieser Kategorie erfasst werden, wenn sie grundsätzlich **alle** folgenden Voraussetzungen erfüllt:
* Sie entsteht durch das Eigentum am Grundstück oder den bestimmungsgemäßen Gebrauch des Gebäudes, seiner Anlagen oder Einrichtungen.
* Sie fällt laufend oder in wiederkehrenden Zeitabständen an.
* Sie dient dem ordnungsgemäßen Betrieb, der Kontrolle, Pflege oder Sicherheit des Gebäudes.
* Sie ist keine Reparatur, Instandsetzung, Verwaltung oder Anschaffung.
* Für die Ausgabe besteht keine passendere Kategorie in Immodio.
* Die konkrete Kostenart darf laut Mietvertrag auf den Mieter umgelegt werden (sie ist bspw. unter den [**individuellen Zusatzvereinbarungen**](/anleitung/mietverhaltnisse/mietverhaltnis-anlegen/zusatzvereinbarungen.md#individuelle-vereinbarungen) festgehalten worden).
Bei **sonstigen Betriebskosten nach § 2 Nr. 17 BetrKV** genügt im Wohnraummietvertrag grundsätzlich nicht allein die Formulierung „sonstige Betriebskosten“. Die jeweilige Kostenart muss möglichst konkret benannt sein, beispielsweise als „Kosten der regelmäßigen Elektroprüfung“ oder „Kosten der Dachrinnenreinigung“.
### Was kann hier gebucht werden?
Abhängig von der Ausstattung des Gebäudes und der konkreten mietvertraglichen Vereinbarung könnten unter Umständen bspw. folgende Positionen in Betracht kommen:
#### Regelmäßige technische Prüfungen
* wiederkehrende Prüfung der elektrischen Anlagen,
* wiederkehrende Funktions- und Sicherheitsprüfungen technischer Einrichtungen,
* regelmäßige Prüfungen von Notbeleuchtungs- oder Sicherheitsbeleuchtungsanlagen.
Der Bundesgerichtshof hat entschieden, dass regelmäßig wiederkehrende Kosten für die Prüfung der Betriebssicherheit einer Elektroanlage sonstige Betriebskosten sein können. Die Prüfung darf jedoch nicht mit der Beseitigung festgestellter Defekte verwechselt werden: Die Kontrolle kann umlagefähig sein, die anschließende Reparatur grundsätzlich nicht.
#### Brandschutz- und Sicherheitseinrichtungen
Je nach Mietvertrag und Gebäude könnten unter Umständen bspw. laufende Prüf- und Wartungskosten folgender Einrichtungen in Betracht kommen:
* Feuerlöscher,
* Rauch- und Wärmeabzugsanlagen,
* automatische Brandschutzklappen,
* Sprinkler- oder Löschanlagen,
* Brandmelde- und Alarmierungseinrichtungen,
* Fluchtweg- und Notbeleuchtungen,
* sonstige regelmäßig zu prüfende Sicherheitseinrichtungen.
Erfasst werden dürfen nur die laufende Kontrolle, Wartung, Reinigung und Funktionsprüfung. Kauf, erstmalige Installation, Austausch, Reparatur oder Erneuerung der Einrichtungen gehören **nicht** in diese Kategorie.
{% hint style="warning" %}
Ob diese Kosten tatsächlich umlagefähig sind, muss stets anhand des konkreten Leistungsinhalts und des Mietvertrags geprüft werden. In der Regel können sonstige Kosten nur erfasst werden, wenn sie laufenden Betriebskosten vergleichbar sind.
{% endhint %}
### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
Alternativ haben Sie im Objekt im Bereich [**"Abrechnung"**](/anleitung/immobilien/objekt/abrechnung-objekt.md#individuelle-verteilerschlussel) die Möglichkeit, individuelle Verteilerschlüssel anzulegen.
### Wann diese Kategorie nicht verwendet werden soll
Nicht hierher gehören insbesondere:
* Hausverwaltungs- und Buchhaltungskosten,
* Kosten für die Erstellung der allgemeinen Betriebskostenabrechnung,
* Steuerberatungs- und Rechtsberatungskosten,
* Porto-, Bank- und Kontoführungsgebühren,
* Darlehenszinsen und Finanzierungskosten,
* Mietausfall- oder Leerstandskosten,
* Mahn-, Säumnis- und Vollstreckungskosten,
* Bußgelder und Vertragsstrafen,
* Reparaturen und Störungsbeseitigungen,
* Ersatzteile,
* Instandhaltungs- und Instandsetzungsmaßnahmen,
* erstmalige Anschaffungen und Installationen,
* Modernisierungen und Erneuerungen,
* Gerätemieten, die wirtschaftlich eine Anschaffung ersetzen,
* einmalige Gutachten aufgrund eines Schadens oder Mangels,
* Kosten zur Beseitigung eines festgestellten Defekts,
* einmalige Anschluss-, Ausbau- oder Erschließungsbeiträge,
* Kosten, die ausschließlich dem persönlichen oder wirtschaftlichen Interesse des Vermieters dienen.
Verwaltungs-, Instandhaltungs- und Instandsetzungskosten sind gesetzlich ausdrücklich von den Betriebskosten ausgeschlossen. Auch Anschaffungs- und Finanzierungskosten können nicht über die Auffangkategorie „sonstige Betriebskosten“ auf die Mieter verlagert werden.
Wartung Ihrer Vermietungsobjekte (umgelegt auf Mieter)
Diese Kategorie verwenden Sie für **regelmäßig anfallende Wartungs-, Prüf-, Kontroll-, Reinigungs- und Pflegekosten technischer Anlagen**, sofern die Kosten grundsätzlich als Betriebskosten umlagefähig sind und keine passendere Buchungskategorie in Immodio vorhanden ist.
Die Kategorie darf nicht als allgemeines Sammelkonto für sämtliche Wartungs- und Handwerkerrechnungen verwendet werden. Betriebskosten sind nur Kosten, die durch das Eigentum oder den bestimmungsgemäßen Gebrauch der Eigentumswohnung **laufend entstehen**. Verwaltungs-, Instandhaltungs- und Instandsetzungskosten sind ausdrücklich ausgeschlossen.
### Rechtliche Einordnung
Der Begriff **„Wartung“** allein entscheidet noch nicht darüber, ob eine Rechnung auf die Mieter umgelegt werden darf. Maßgeblich ist, welche konkrete Leistung erbracht wurde:
* Eine regelmäßige Prüfung, Reinigung, Einstellung oder Funktionskontrolle kann zu den Betriebskosten gehören.
* Die Beseitigung eines bereits bestehenden Defekts ist idR. eine Reparatur beziehungsweise Instandsetzung und damit **nicht** umlagefähig.
* Die erstmalige Anschaffung, Installation oder grundlegende Erneuerung einer Anlage gehört ebenfalls **nicht** zu den Betriebskosten.
Der Bundesgerichtshof hat ausdrücklich entschieden, dass wiederkehrende Prüfungen der Funktionsfähigkeit und Betriebssicherheit einer technischen Anlage Betriebskosten sein können. Im entschiedenen Fall war eine in einem vierjährigen Turnus durchgeführte Überprüfung einer Elektroanlage umlagefähig. Entscheidend war, dass die Prüfung nicht der Beseitigung eines bereits bestehenden Mangels diente.
### Was kann hier gebucht werden?
Diese allgemeine Kategorie kommt insbesondere für Wartungs- und Prüfkosten in Betracht, die **nicht** einer bereits in Immodio bestehenden Kategorie zugeordnet werden können.
#### Wartung von Brandschutz- und Sicherheitseinrichtungen
Je nach Ausstattung des Gebäudes und mietvertraglicher Vereinbarung könnten unter Umständen beispielsweise in Betracht kommen:
* Wartung und Prüfung von Feuerlöschern,
* Wartung von Rauch- und Wärmeabzugsanlagen,
* Prüfung von Brandschutzklappen,
* Wartung von Sprinkler- oder Löschanlagen,
* Prüfung von Feststellanlagen an Brandschutztüren,
* Wartung von Fluchtweg- und Notbeleuchtungen,
* Prüfung anderer gemeinschaftlicher Brand- und Sicherheitseinrichtungen.
{% hint style="info" %}
Buchen Sie nur die regelmäßig anfallende Prüfung, Reinigung, Einstellung und Funktionskontrolle. Kauf, erstmalige Installation, Reparatur, Austausch und Erneuerung sind grundsätzlich **nicht** als Betriebskosten anzusetzen.
{% endhint %}
Besteht bereits eine eigene Kategorie, wie bspw. **"Wartung von Rauchwarnmeldern, Rauchmelder - keine Reparatur oder Kauf (umgelegt auf Mieter)"**, ist diese vorrangig zu verwenden.
#### Lüftungs- und Abluftanlagen
In Betracht kommen könnten unter Umständen:
* regelmäßige Reinigung und Funktionsprüfung einer Lüftungsanlage,
* Kontrolle und Einstellung der Anlage,
* Reinigung von zugänglichen betrieblichen Bestandteilen,
* turnusmäßige Prüfung von Ventilatoren und Steuerungen,
* Dokumentation der Wartung.
Gehört die Anlage zur zentralen Heizungs- oder Warmwasserversorgung, sind ihre Kosten gegebenenfalls den **"Heiz- oder Warmwasserkosten"** zuzuordnen. Reparaturen, der Austausch von Motoren und Ventilatoren sowie die Erneuerung von Leitungen oder Steuerungen sind **nicht** über diese allgemeine Wartungskategorie umzulegen.
### Spezielle Kategorien haben Vorrang
Verwenden Sie diese allgemeine Kategorie nicht, wenn Immodio bereits eine passendere Kostenart anbietet, beispielsweise für:
* "Heizung und Warmwasser (umgelegt auf Mieter)",
* Wartung von Rauchwarnmeldern, Rauchmelder - keine Reparatur oder Kauf (umgelegt auf Mieter),
* Hauswart, Hausmeister, Winterdienst, Schneeräumen (umgelegt auf Mieter),
### Nennung der Betriebskosten im Mietvertrag
Bei Kosten, die bereits ausdrücklich unter § 2 Nr. 1 bis 16 BetrKV fallen, genügt im Wohnraummietvertrag grundsätzlich eine wirksame Vereinbarung über die Umlage der Betriebskosten nach der Betriebskostenverordnung.
Anders ist es bei besonderen Wartungs- und Prüfkosten, die nur unter **„sonstige Betriebskosten“ nach § 2 Nr. 17 BetrKV** fallen. Diese müssen im Mietvertrag **konkret benannt sein**. Ein pauschaler Hinweis auf „sonstige Betriebskosten“, „allgemeine Wartungskosten“ oder „Wartung des Vermietungsobjekts“ genügt in der Regel nicht.
#### Neu entstehende Wartungskosten
Wird während eines laufenden Mietverhältnisses eine neue technische Einrichtung eingebaut, können deren spätere Wartungskosten nicht allein deshalb auf den Mieter umgelegt werden, weil sie künftig regelmäßig entstehen.
Es muss geprüft werden, ob:
* die Kosten ihrer Art nach überhaupt Betriebskosten sind,
* sie von einer bereits vereinbarten Betriebskostenart erfasst werden,
* eine wirksame Regelung über künftig neu entstehende Betriebskosten besteht,
* und gegebenenfalls eine vorherige Erklärung gegenüber dem Mieter erforderlich ist.
### Was bedeutet „laufend“?
Eine Wartung muss **nicht jedes Jahr** stattfinden. Es genügt, dass sie planmäßig und in nachvollziehbaren Zeitabständen wiederkehrt.
Der Bundesgerichtshof hat einen Turnus von vier Jahren bei der Prüfung einer Elektroanlage als ausreichend angesehen.
Dokumentieren Sie daher:
* den vorgesehenen Wartungsrhythmus,
* die bisherigen Wartungstermine,
* die Grundlage der Prüfung,
* das betroffene Gebäude beziehungsweise die Anlage.
### Wartung, Inspektion und Reparatur unterscheiden
**Umlagefähige Wartungsbestandteile könnten unter Umständen sein**
* Prüfung der Funktionsfähigkeit,
* Prüfung der Betriebssicherheit,
* Sichtkontrollen,
* Messungen,
* Reinigung,
* Schmierung,
* Einstellung und Justierung,
* Dokumentation der Prüfung,
* unmittelbar erforderliche Arbeits- und Anfahrtskosten.
**Nicht umlagefähige Reparaturbestandteile sind insbesondere**
* Fehlersuche aufgrund einer konkreten Störung,
* Beseitigung eines Defekts,
* Austausch beschädigter oder verschlissener Bauteile,
* Wiederherstellung einer ausgefallenen Funktion,
* Behebung alters- oder witterungsbedingter Schäden,
* Ersatz einer technisch verbrauchten Anlage.
Instandhaltungs- und Instandsetzungskosten dienen der Beseitigung von Mängeln, die durch Abnutzung, Alterung oder Witterung entstanden sind. Sie sind nach § 1 Abs. 2 BetrKV ausdrücklich keine Betriebskosten.
#### Turnusmäßiger Austausch kleiner Teile
Bei vorgeschriebenen regelmäßigen Austauscharbeiten kann die Abgrenzung schwieriger sein. Der Bundesgerichtshof hat offengelassen, ob der nach einer technischen Norm turnusmäßig vorgeschriebene Austausch kleiner elektronischer Bestandteile einer bereits bestehenden Anlage ausnahmsweise als laufender Wartungsaufwand behandelt werden kann.
Solche Materialkosten sollten daher nicht automatisch umgelegt werden. Prüfen Sie insbesondere:
* ob der Austausch unabhängig von einem Defekt turnusmäßig vorgeschrieben ist,
* ob es sich tatsächlich nur um ein geringwertiges Verbrauchs- oder Wartungsteil handelt,
* ob die Kosten mietvertraglich erfasst sind,
* ob die Rechnung Wartung und Ersatzteile getrennt ausweist.
Bei größeren Bauteilen oder einem Austausch aufgrund von Verschleiß ist regelmäßig von nicht umlagefähiger Instandsetzung auszugehen.
### Allgemeine Notdienstpauschalen
Eine allgemeine Rufbereitschaft für Meldungen über Wasserrohrbrüche, Stromausfälle, Heizungsausfälle oder andere Gebäudestörungen ist **keine** umlagefähige Wartung. Der Bundesgerichtshof ordnet die Entgegennahme solcher Störungsmeldungen und die Organisation anschließender Reparaturen den Verwaltungskosten zu.
Davon zu unterscheiden sind gesetzlich oder technisch notwendige Notrufleistungen einer bestimmten Anlage, beispielsweise die Aufzugsnotrufbereitschaft. Diese ist in der speziellen Kategorie der jeweiligen Anlage zu erfassen.
### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
### Besonderheiten bei Gewerbemietverhältnissen
Bei Gewerberäumen können die Parteien eine weitergehende Kostenübernahme vereinbaren als bei Wohnraum. Die Vereinbarung muss jedoch bestimmt oder zumindest bestimmbar sein.
Auch im Gewerbemietrecht sind sehr weit gefasste Formularklauseln problematisch. Der Bundesgerichtshof hat eine Klausel beanstandet, mit der einem Gewerbemieter ohne angemessene Begrenzung die Wartung und Instandhaltung sämtlicher technischer Einrichtungen und Gemeinschaftsanlagen auferlegt wurde. Eine solche Regelung kann den Mieter mit nicht kalkulierbaren Erhaltungskosten belasten.
Bei Gewerberäumen ist deshalb ebenfalls zu prüfen:
* welche Anlagen konkret erfasst sind,
* ob nur Wartung oder auch Instandsetzung übertragen wurde,
* ob Gemeinschaftsanlagen betroffen sind,
* ob eine betragsmäßige Begrenzung erforderlich ist,
* ob es sich um eine Individualvereinbarung oder eine Formularklausel handelt.
### Eigenleistungen des Vermieters
Führt der Vermieter eine umlagefähige Wartungs- oder Prüfleistung selbst aus, darf grundsätzlich der Betrag angesetzt werden, den ein geeigneter Dritter für eine gleichwertige Leistung verlangen würde. Eine nur fiktive Umsatzsteuer darf **nicht** berechnet werden.
Dokumentiert werden sollten:
* Datum und Dauer der Leistung,
* konkret geprüfte oder gewartete Anlage,
* Umfang der Arbeiten,
* Qualifikation beziehungsweise fachliche Eignung,
* verwendeter Vergleichspreis,
* Herkunft des Vergleichspreises,
* gegebenenfalls Materialkosten.
{% hint style="warning" %}
Gesetzlich vorgeschriebene Prüfungen, die einer zugelassenen oder besonders qualifizierten Fachstelle vorbehalten sind, können idR. **nicht** durch eine Eigenleistung ersetzt werden.
{% endhint %}
### Wirtschaftlichkeit und Unterlagen
Über Betriebskostenvorauszahlungen muss jährlich abgerechnet werden. Der Vermieter muss dabei das Wirtschaftlichkeitsgebot beachten und dem Mieter auf Verlangen Einsicht in die zugrunde liegenden Belege ermöglichen.
Bewahren Sie insbesondere auf:
* Wartungs- oder Prüfvertrag,
* genaue Leistungsbeschreibung,
* Rechnung und Zahlungsnachweis,
* Wartungs- und Prüfprotokoll,
* Bezeichnung der betroffenen Anlage,
* Nachweis des Wartungsrhythmus,
* Aufteilung von Wartung und Reparatur,
* Aufteilung bei mehreren Gebäuden,
* Mietvertrag mit der vereinbarten Kostenart.
Wartung von Rauchwarnmeldern, Rauchmelder - keine Reparatur oder Kauf (umgelegt auf Mieter)
Diese Kategorie verwenden Sie ausschließlich für **regelmäßig anfallende Kosten der Funktionsprüfung und Wartung bereits installierter Rauchwarnmelder**. Dazu gehören Leistungen, mit denen geprüft und sichergestellt wird, dass die Geräte ordnungsgemäß angebracht, unbeschädigt und betriebsbereit sind.
Der Bundesgerichtshof ordnet die regelmäßige Prüfung und Sicherstellung der Betriebsbereitschaft von Rauchwarnmeldern als **sonstige Betriebskosten nach § 2 Nr. 17 BetrKV** ein. Solche Wartungskosten können daher grundsätzlich auf Wohnraummieter umgelegt werden – anders als die Kosten für Kauf, Miete oder Ersatz der Geräte.
{% hint style="warning" %}
Der Bundesgerichtshof hat ausdrücklich entschieden, dass die **Mietkosten von Rauchwarnmeldern keine umlagefähigen Betriebskosten** darstellen. Die Gerätemiete tritt wirtschaftlich an die Stelle der ebenfalls nicht umlagefähigen Anschaffung und darf **nicht** dadurch zu Betriebskosten werden, dass der Vermieter die Geräte mietet, statt sie zu kaufen. Für die Miete oder den Kauf von Rauchwarnmeldern können Sie für Ihre eigene Buchhaltung die Kategorie **"Miete für Rauchwarnmelder, Rauchmelder"** verwenden.
{% endhint %}
#### Was kann hier gebucht werden?
Gebucht werden können insbesondere Kosten für:
* regelmäßige Sicht- und Funktionsprüfung der Rauchwarnmelder,
* Prüfung der Betriebsbereitschaft und Warnfunktion,
* Kontrolle der vorgesehenen Montageposition,
* Kontrolle, ob Raucheintrittsöffnungen frei und nicht überstrichen oder verdeckt sind,
* Prüfung auf erkennbare Beschädigungen oder Verschmutzungen,
* Reinigung des Melders, soweit sie Bestandteil der regelmäßigen Wartung ist,
* Dokumentation der durchgeführten Prüfung,
* Anfahrts- und Arbeitskosten des Wartungsunternehmens,
* Kosten einer zulässigen technischen oder funkgestützten Inspektion, soweit damit tatsächlich die Betriebsbereitschaft geprüft wird,
* laufende Servicekosten, soweit sie eindeutig auf die Wartung und nicht auf die Bereitstellung oder Miete der Geräte entfallen.
{% hint style="info" %}
Die aktuell veröffentlichte **DIN 14676-1:2025-05** enthält Mindestanforderungen an Planung, Montage, Betrieb und Instandhaltung von Rauchwarnmeldern. Bei der Wartung sollten außerdem die Herstellerangaben und die jeweils geltenden landesrechtlichen Vorgaben berücksichtigt werden.
{% endhint %}
### Voraussetzung für die Umlage auf Mieter
Da die Wartung von Rauchwarnmeldern nicht ausdrücklich in den Nummern 1 bis 16 der Betriebskostenverordnung aufgeführt ist, handelt es sich um **sonstige Betriebskosten**. Die Kostenart sollte deshalb im Mietvertrag hinreichend konkret vereinbart sein – was im Immodio-Mietvertrag entsprechend der Fall ist.
### Wer ist für die Wartung verantwortlich?
Die öffentlich-rechtliche Verantwortung für die Sicherstellung der Betriebsbereitschaft ist in den Bauordnungen der Bundesländer unterschiedlich geregelt. Je nach Bundesland kann sie dem Eigentümer oder dem unmittelbaren Besitzer (idR. dem Mieter) zugewiesen sein.
Eine landesrechtliche Regelung, nach der der Mieter für die Betriebsbereitschaft verantwortlich ist, hindert den Vermieter jedoch nicht automatisch daran, eine einheitliche Wartung zu organisieren. Diese ist für Vermieter häufig sinnvoll, weil dadurch Prüfintervalle, Gerätebestand und festgestellte Mängel zentral dokumentiert werden können. Die konkrete Zuständigkeit sollte dennoch anhand der Bauordnung des jeweiligen Bundeslandes geprüft werden.
### Zuordnung
* Gab es im Abrechnungsjahr **keinen unterjährigen Mieterwechsel**, dann ordnen Sie die Buchung der jeweils betroffenen Einheit oder dem Mietverhältnis zu.
* Gab es einen **unterjährigen Mieterwechsel** und die **Kosten betreffen nur ein bestimmtes Mietverhältnis**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **bereits auf die einzelnen Mietverhältnisse aufgeteilt**, dann buchen Sie diese auf das entsprechende Mietverhältnis.
* Gab es einen **unterjährigen Mieterwechsel**, die **Kosten betreffen anteilig mehrere Mietverhältnisse** und die Kosten werden in der WEG-Abrechnung **nicht** bereits auf die einzelnen Mietverhältnisse aufgeteilt, dann buchen Sie diese auf die entsprechende Einheit.
### Kauf und Gerätemiete sind nicht umlagefähig
Nicht in diese Kategorie gehören:
* erstmaliger Kauf der Rauchwarnmelder,
* Kosten der Erstausstattung,
* Miete oder Leasing der Rauchwarnmelder,
* Bereitstellungsentgelte für die Geräte,
* vollständiger Austausch alter oder defekter Rauchwarnmelder,
* Anschaffung zusätzlicher Geräte,
* Montagekosten der erstmaligen Installation.
{% hint style="warning" %}
Der Bundesgerichtshof hat ausdrücklich entschieden, dass die **Mietkosten von Rauchwarnmeldern keine umlagefähigen Betriebskosten** darstellen. Die Gerätemiete tritt wirtschaftlich an die Stelle der ebenfalls nicht umlagefähigen Anschaffung und darf **nicht** dadurch zu Betriebskosten werden, dass der Vermieter die Geräte mietet, statt sie zu kaufen. Für die Miete oder den Kauf von Rauchwarnmeldern können Sie für Ihre eigene Buchhaltung die Kategorie **"Miete für Rauchwarnmelder, Rauchmelder"** verwenden.
{% endhint %}
### Reparaturen und Ersatzteile abgrenzen
Ebenfalls nicht in diese Kategorie gehören insbesondere:
* Reparaturen an beschädigten Rauchwarnmeldern,
* Beseitigung technischer Defekte,
* Austausch defekter Geräte,
* Ersatz aufgrund abgelaufener Nutzungsdauer,
* Austausch oder Neuinstallation von Montageplatten,
* Kosten infolge von Beschädigung oder Verlust,
* Arbeiten an einer zentralen Brandmeldeanlage, sofern es sich nicht um gewöhnliche Rauchwarnmelder für Wohnungen handelt.
Instandhaltungs- und Instandsetzungskosten zur Beseitigung von Mängeln gehören gesetzlich **nicht** zu den Betriebskosten.
{% hint style="info" %}
Ein turnusmäßiger Batteriewechsel kann – abhängig von Geräteart, Vertragsgestaltung und Rechnungsaufteilung – Bestandteil einer Wartungsleistung sein. Wird jedoch bei einem Rauchwarnmelder mit fest eingebauter Langzeitbatterie das komplette Gerät ersetzt, handelt es sich idR. nicht mehr um bloße Wartung.
{% endhint %}
### Gemischte Wartungs- und Mietverträge
Viele Dienstleister rechnen Rauchwarnmelder in einem Gesamtpaket ab, beispielsweise als:
* „Miete und Wartung“,
* „Geräteservice“,
* „Full-Service-Pauschale“,
* „Bereitstellung, Ferninspektion und Austausch“.
Solche Gesamtrechnungen dürfen nicht ungeprüft vollständig in dieser Kategorie gebucht werden. Lassen Sie sich möglichst getrennt ausweisen:
1. reine Wartungs- und Prüfkosten,
2. Gerätemiete oder Leasing,
3. Neuanschaffung und Geräteaustausch,
4. Reparaturen,
5. zusätzliche Verwaltungs- oder Portalgebühren.
Nur der nachvollziehbar auf die regelmäßige Prüfung und Sicherstellung der Betriebsbereitschaft entfallende Anteil sollte als umlagefähige Wartung erfasst werden. Die Trennung ist besonders wichtig, weil Wartungskosten grundsätzlich umlagefähig sein können, Gerätemietkosten nach der Rechtsprechung des Bundesgerichtshofs dagegen nicht.
### Vermietete Eigentumswohnungen
Bei einer vermieteten Eigentumswohnung kann die Wohnungseigentümergemeinschaft eine einheitliche Installation, Kontrolle und Wartung durch ein Fachunternehmen beschließen. Nach der Rechtsprechung des Bundesgerichtshofs kann ein solcher Beschluss auch Wohnungen einbeziehen, in denen bereits eigene Rauchwarnmelder vorhanden sind.
Für die Betriebskostenabrechnung gegenüber dem Mieter ist dennoch zu prüfen:
* welcher Betrag laut WEG-Abrechnung auf die Einheit entfällt,
* ob Wartung und Anschaffung getrennt ausgewiesen wurden,
* ob Gerätemiete enthalten ist,
* ob die Wartungskosten mietvertraglich vereinbart sind,
* welcher Verteilerschlüssel im Mietverhältnis anzuwenden ist.
Die Umlage innerhalb der WEG bedeutet nicht automatisch, dass jeder dort berechnete Bestandteil auch auf den Wohnungsmieter umgelegt werden darf.
### Dokumentation und Belege
Bewahren Sie insbesondere folgende Unterlagen auf:
* Wartungsvertrag,
* Rechnung mit getrennter Ausweisung der Leistungen,
* Liste der geprüften Geräte und Wohnungen,
* Datum und Ergebnis jeder Prüfung,
* Hinweise auf festgestellte Defekte,
* Nachweise über den Wartungsrhythmus,
* Aufteilung bei mehreren Gebäuden,
* Berechnung der einzelnen Mieteranteile,
* Mietvertrag mit der vereinbarten Betriebskostenart.
Über Betriebskostenvorauszahlungen muss jährlich abgerechnet werden. Der Mieter kann außerdem Einsicht in die zugrunde liegenden Belege verlangen.
{% endstep %}
{% step %}
### Erhaltungsrücklage buchen
Im nächsten Schritt erfassen Sie die **Erhaltungsrücklage** Ihrer WEG. In älteren Abrechnungen wird diese häufig noch als **Instandhaltungsrücklage** bezeichnet.
Dabei müssen zwei unterschiedliche Vorgänge getrennt voneinander gebucht werden: die **Einzahlung in die Erhaltungsrücklage** und die **tatsächliche Verwendung der Erhaltungsrücklage durch die WEG**.
Die Unterscheidung ist insbesondere für vermietete Eigentumswohnungen wichtig. Eine Einzahlung in die Erhaltungsrücklage stellt steuerlich zunächst noch keine abzugsfähigen Werbungskosten dar. Erst wenn die WEG die angesammelten Rücklagen tatsächlich für eine Maßnahme verwendet, kann der auf Ihre Einheit entfallende Betrag steuerlich relevant werden. Da die Einzahlung und die spätere Verwendung der Rücklage häufig in unterschiedlichen Jahren stattfinden, werden diese im [**DATEV-Export**](/anleitung/einnahmen-und-ausgaben/datev-export.md) von Immodio steuerlich unterschiedlich behandelt.
{% hint style="warning" %}
Die Erhaltungsrücklage und daraus finanzierte Instandhaltungs- oder Instandsetzungsmaßnahmen werden **nicht auf den Mieter umgelegt**.
{% endhint %}
Buchen Sie deshalb beide Vorgänge entsprechend Ihrer WEG-Abrechnung getrennt:
Einzahlung in die Instandhaltungsrücklage / Erhaltungsrücklage laut WEG-Abrechnung
Diese Kategorie verwenden Sie für den Betrag, den Sie als Wohnungseigentümer im Abrechnungsjahr **in die Erhaltungsrücklage Ihrer WEG eingezahlt haben**.
Die Rücklage wird von der Wohnungseigentümergemeinschaft angespart, damit zukünftige Erhaltungs- und Instandsetzungsmaßnahmen am Gemeinschaftseigentum finanziert werden können.
In älteren WEG-Abrechnungen wird die Erhaltungsrücklage häufig noch als **Instandhaltungsrücklage** bezeichnet.
{% hint style="warning" %}
Einzahlungen in die Erhaltungsrücklage gehören nicht zu den umlagefähigen Betriebskosten. Sie dürfen daher **nicht über die Betriebskostenabrechnung auf den Mieter umgelegt werden**.
{% endhint %}
#### Was kann hier gebucht werden?
Buchen Sie hier den auf **Ihre Eigentumswohnung entfallenden Betrag**, der im Abrechnungsjahr der Erhaltungsrücklage zugeführt wurde.
Hierzu können beispielsweise gehören:
* regelmäßige Zuführungen zur Erhaltungsrücklage als Bestandteil des Hausgeldes,
* eine jährlich beschlossene Zuführung zur Erhaltungsrücklage,
* zusätzliche Zuführungen zur Rücklage,
* eine Sonderzahlung oder Sonderumlage, wenn diese ausdrücklich der Erhaltungsrücklage zugeführt wurde.
#### Wo finde ich den Betrag?
Je nach WEG-Verwaltung kann der Betrag unterschiedlich bezeichnet sein.
Achten Sie insbesondere auf Angaben wie:
* Zuführung zur Erhaltungsrücklage,
* Zuführung zur Instandhaltungsrücklage,
* Beitrag zur Erhaltungsrücklage,
* Rücklagenzuführung,
* Instandhaltungsrücklage,
* Entwicklung der Erhaltungsrücklage.
Die Angaben können sich in Ihrer Einzelabrechnung, einer gesonderten Rücklagenentwicklung oder in weiteren Anlagen zur WEG-Abrechnung befinden.
{% hint style="info" %}
Übernehmen Sie dabei ausschließlich den **auf Ihre Eigentumswohnung entfallenden Zuführungsbetrag**.
{% endhint %}
#### Nicht den Rücklagenbestand buchen
Der **Stand der Erhaltungsrücklage zum Jahresende** ist nicht mit Ihrer Einzahlung im Abrechnungsjahr gleichzusetzen.
Buchen Sie daher nicht:
* den gesamten Rücklagenbestand der WEG,
* Ihren rechnerischen Anteil am vorhandenen Rücklagenbestand,
* den Anfangs- oder Endbestand der Erhaltungsrücklage.
Für diese Buchung ist ausschließlich die **Zuführung des jeweiligen Abrechnungsjahres** relevant.
#### Warum muss die Einzahlung separat gebucht werden?
Die Einzahlung in die Erhaltungsrücklage muss von den übrigen Kosten Ihrer WEG-Abrechnung getrennt werden.
Bei einer vermieteten Eigentumswohnung stellt die Einzahlung in die Erhaltungsrücklage **noch keine sofort abzugsfähige Werbungskostenposition** dar.
Die steuerliche Berücksichtigung erfolgt grundsätzlich erst dann, wenn die WEG die angesparten Mittel tatsächlich für entsprechende Maßnahmen verwendet.
#### Einzahlung und Verwendung können in unterschiedlichen Jahren liegen
Die Einzahlung in die Rücklage und deren spätere Verwendung sind zwei voneinander getrennte Vorgänge.
Beispiel:
* Sie zahlen im Jahr 2026 einen Anteil von **900 €** in die Erhaltungsrücklage ein. Die WEG verwendet diese Gelder zunächst nicht.
* Die **900 € werden für 2026 als Einzahlung in die Erhaltungsrücklage erfasst**, stellen zu diesem Zeitpunkt jedoch noch keinen entsprechenden steuerlichen Erhaltungsaufwand dar.
Verwendet die WEG in einem späteren Jahr Mittel aus der Rücklage für eine Reparatur am Dach, wird Ihr auf diese Maßnahme entfallender Anteil im Jahr der tatsächlichen Verwendung separat über **„Verwendung der Erhaltungsrücklage / Rücklagenverwendung durch WEG“** erfasst.
{% hint style="info" %}
Die Höhe der späteren Rücklagenverwendung muss dabei **nicht** mit der Höhe Ihrer Einzahlung desselben Jahres übereinstimmen.
{% endhint %}
#### Sonderumlagen richtig unterscheiden
Auch bei einer Sonderumlage ist entscheidend, **wofür die WEG die Zahlung verwendet**.
Wird eine Sonderumlage zunächst der Erhaltungsrücklage zugeführt, kann die entsprechende Zahlung hier erfasst werden.
Wird eine Sonderumlage dagegen unmittelbar zur Finanzierung einer konkreten Reparatur oder anderen Maßnahme verwendet und gar nicht der Erhaltungsrücklage zugeführt, handelt es sich **nicht** um eine Einzahlung in die Erhaltungsrücklage. Verwenden Sie dann die für die konkrete Ausgabe passende Buchungskategorie.
#### Zuordnung
Diese Buchung betrifft den auf Ihre Eigentumswohnung entfallenden Betrag, der im Abrechnungsjahr der Erhaltungsrücklage zugeführt wurde. Wählen Sie daher bei der Zuordnung die **Einheit** aus, auf die sich die WEG-Abrechnung bezieht.
#### Wann diese Kategorie nicht verwendet werden soll
Nicht hier buchen:
* den gesamten Stand der Erhaltungsrücklage,
* Ihren rechnerischen Anteil am Rücklagenbestand,
* eine Verwendung oder Entnahme aus der Erhaltungsrücklage,
* aus der Rücklage finanzierte Reparatur- oder Erhaltungsmaßnahmen,
* sonstige nicht umlagefähige Kosten aus der WEG-Abrechnung,
* Verwaltungskosten der WEG,
* umlagefähige Betriebskosten der WEG,
* Sonderumlagen, die unmittelbar für eine konkrete Maßnahme verwendet und nicht der Rücklage zugeführt wurden,
* Reparaturen oder Instandhaltungen an Ihrem Sondereigentum, die Sie unmittelbar selbst bezahlt haben.
Hat die WEG im Abrechnungsjahr bereits Gelder aus der Rücklage für eine konkrete Maßnahme verwendet, erfassen Sie Ihren entsprechenden Anteil zusätzlich über die Kategorie **„Verwendung der Erhaltungsrücklage / Rücklagenverwendung durch WEG“**.
#### Unterlagen für die Buchhaltung und Steuererklärung
Bewahren Sie insbesondere auf:
* WEG-Jahresabrechnung,
* Einzelabrechnung Ihrer Eigentumswohnung,
* Rücklagenentwicklung,
* Vermögensbericht,
* Wirtschaftsplan,
* gegebenenfalls Beschlüsse über zusätzliche Rücklagenzuführungen oder Sonderumlagen.
So lässt sich später nachvollziehen, **welche Beträge lediglich in die Rücklage eingezahlt und welche Beträge tatsächlich von der WEG verwendet wurden**.
Verwendung der Erhaltungsrücklage / Rücklagenverwendung durch WEG
Diese Kategorie verwenden Sie, wenn Ihre WEG im Abrechnungsjahr **Gelder aus der Erhaltungsrücklage tatsächlich für eine Erhaltungs- oder Instandsetzungsmaßnahme verwendet hat**.
Anders als bei der Einzahlung in die Erhaltungsrücklage kann die tatsächliche Verwendung der angesparten Mittel bei einer vermieteten Eigentumswohnung steuerlich relevant sein.
Dabei spielt es keine Rolle, dass Sie den Betrag im Jahr der Verwendung nicht erneut von Ihrem eigenen Bankkonto bezahlt haben. Entscheidend ist, dass die WEG zuvor angesparte Rücklagen für eine konkrete Maßnahme am Gemeinschaftseigentum eingesetzt hat.
#### Was kann hier gebucht werden?
Buchen Sie hier den **auf Ihre Einheit entfallenden Anteil der tatsächlich verwendeten Erhaltungsrücklage**, soweit die Rücklage für steuerlich als Erhaltungsaufwand zu behandelnde Maßnahmen verwendet wurde.
Typische Beispiele können sein:
* Reparaturen am Dach,
* Instandsetzung der Fassade,
* Reparaturen an gemeinschaftlichen Leitungen,
* Reparaturen an der zentralen Heizungsanlage,
* Instandsetzung des Treppenhauses,
* Reparaturen am Aufzug,
* Instandsetzung von Balkonen oder anderen Teilen des Gemeinschaftseigentums,
* Reparaturen an Tiefgarage, Keller oder gemeinschaftlichen Außenanlagen,
* sonstige Erhaltungs- und Instandsetzungsmaßnahmen am Gemeinschaftseigentum.
Maßgeblich ist nicht die Höhe Ihrer früheren Einzahlungen in die Rücklage, sondern der **auf Ihre Eigentumswohnung entfallende Anteil der im jeweiligen Jahr tatsächlich verwendeten Rücklage**.
#### Wo finde ich den Betrag?
Die Rücklagenverwendung kann je nach WEG-Verwaltung unterschiedlich bezeichnet und dargestellt werden.
Achten Sie insbesondere auf Bezeichnungen wie:
* Verwendung der Erhaltungsrücklage,
* Entnahme aus der Erhaltungsrücklage,
* Rücklagenentnahme,
* Verwendung der Instandhaltungsrücklage,
* aus Rücklage finanzierte Maßnahmen,
* Entwicklung der Erhaltungsrücklage.
Die entsprechenden Angaben können sich in der WEG-Abrechnung, der Einzelabrechnung, einer Rücklagenentwicklung oder in zusätzlichen Anlagen der Hausverwaltung befinden.
{% hint style="info" %}
Übernehmen Sie **nicht den gesamten von der WEG verwendeten Betrag**, sondern nur den Anteil, der auf Ihre Eigentumswohnung entfällt.
{% endhint %}
#### Unterschied Verwendung und Entnahme beachten
Entscheidend ist die **tatsächliche Verwendung der Rücklage für eine konkrete Maßnahme**. Eine reine Umbuchung oder Übertragung von Geld zwischen verschiedenen Konten der WEG stellt noch keine steuerlich relevante Erhaltungsmaßnahme dar.
Prüfen Sie daher insbesondere, ob die ausgewiesene Rücklagenentnahme tatsächlich verwendet oder lediglich auf ein anderes Konto der WEG umgebucht wurde.
#### Steuerliche Behandlung
Einzahlungen in die Erhaltungsrücklage können bei einer vermieteten Eigentumswohnung zunächst noch nicht als Werbungskosten berücksichtigt werden.
Erst wenn die WEG die angesparten Mittel tatsächlich verwendet, kann der entsprechende Anteil steuerlich berücksichtigt werden.
Allerdings ist **nicht jede Rücklagenverwendung automatisch sofort als Werbungskosten abziehbar**.
Bei gewöhnlichen Reparatur- und Erhaltungsmaßnahmen handelt es sich idR. um Erhaltungsaufwand. Umfangreiche Baumaßnahmen können steuerlich jedoch beispielsweise als Anschaffungs- oder Herstellungskosten beziehungsweise als anschaffungsnahe Herstellungskosten einzuordnen sein und dürfen dann nicht einfach vollständig als laufender Erhaltungsaufwand angesetzt werden.
Das kann insbesondere bei größeren Erweiterungen, grundlegenden Umgestaltungen oder umfangreichen Modernisierungsmaßnahmen relevant sein.
{% hint style="info" %}
Ist die steuerliche Einordnung einer größeren Maßnahme unklar, sollten Sie diese vor der Buchung prüfen beziehungsweise mit Ihrem Steuerberater abstimmen.
{% endhint %}
#### Zuordnung
Wählen Sie bei der Zuordnung das **Objekt** aus, zu dem die Eigentumswohnung gehört. Buchen Sie dabei nur den Anteil der Rücklagenverwendung, der Ihrer Eigentumswohnung beziehungsweise Ihrem Miteigentumsanteil tatsächlich zugeordnet wurde.
#### Nicht auf den Mieter umlegen
Die Verwendung der Erhaltungsrücklage dient typischerweise der Finanzierung von Instandhaltungs- und Instandsetzungsmaßnahmen. Die Buchung dient insbesondere der korrekten Abbildung der Aufwendungen des Vermieters und deren steuerlicher Zuordnung im [**DATEV-Export**](/anleitung/einnahmen-und-ausgaben/datev-export.md) an Ihren Steuerberater.
{% hint style="warning" %}
Diese Kosten gehören nicht zu den umlagefähigen Betriebskosten und werden daher **nicht auf den Mieter umgelegt**.
{% endhint %}
#### Wann diese Kategorie nicht verwendet werden soll
Nicht hier buchen:
* Ihre Einzahlung in die Erhaltungsrücklage,
* den gesamten Stand der Erhaltungsrücklage,
* Ihren rechnerischen Anteil am vorhandenen Rücklagenbestand,
* bloße Umbuchungen innerhalb der WEG ohne konkrete Erhaltungsmaßnahme,
* umlagefähige Betriebskosten der WEG,
* Verwaltungskosten der WEG,
* Reparaturen an Ihrem Sondereigentum, die Sie selbst unmittelbar beauftragt und bezahlt haben,
* Maßnahmen, die steuerlich als Anschaffungs- oder Herstellungskosten zu behandeln sind,
* bereits anderweitig in Immodio erfasste Erhaltungsmaßnahmen.
Für Ihre Einzahlung in die Rücklage verwenden Sie stattdessen die Kategorie **„Einzahlung in die Instandhaltungsrücklage / Erhaltungsrücklage laut WEG-Abrechnung“**.
#### Unterlagen für die Buchhaltung und Steuererklärung
Bewahren Sie insbesondere auf:
* WEG-Jahresabrechnung,
* Einzelabrechnung Ihrer Eigentumswohnung,
* Rücklagenentwicklung,
* Vermögensbericht,
* Beschlüsse der Eigentümerversammlung zur Durchführung und Finanzierung der Maßnahme,
* Aufstellung der aus der Rücklage finanzierten Maßnahmen,
* Nachweis über den auf Ihre Einheit entfallenden Anteil,
* gegebenenfalls Rechnungen oder Kostenaufstellungen der zugrunde liegenden Maßnahme.
Diese Unterlagen helfen insbesondere dabei nachzuweisen, **wann, in welcher Höhe und wofür die Erhaltungsrücklage tatsächlich verwendet wurde**.
{% hint style="info" %}
Buchungen, die Sie in dieser Kategorie anlegen, werden nicht in der Betriebskostenabrechnung angezeigt, da sie nicht betriebskostenrelevant sind. Sie finden diese Buchungen entsprechend unter "[**Einnahmen und Ausgaben**](/anleitung/einnahmen-und-ausgaben.md)".
{% endhint %}
{% endstep %}
{% step %}
### Wasserverbrauch
Im nächsten Schritt geben Sie nun die Wasserverbräuche für die einzelnen Mietverhältnisse sowie eventuelle Leerstände an.
Wenn im Abrechnungszeitraum ein Mieterwechsel stattgefunden hat, und in diesem Zusammenhang ein Leerstand entstanden ist, ist es notwendig, eine Zwischenablesung durchzuführen und die entsprechenden Zählerstände für die Leerstände zu erfassen. Wenn im Abrechnungszeitraum weder ein Mieterwechsel noch ein Leerstand stattgefunden hat, kann dieser Schritt übersprungen werden.
{% hint style="info" %}
Eine Anleitung, wie Sie die einzelnen Wasserverbräuche in Immodio erfassen, finden Sie [**hier**](/anleitung/betriebskostenabrechnung/wasserverbrauch.md).
{% endhint %}
{% endstep %}
{% step %}
### Heiz- und Warmwasserverbrauch
Bei einer WEG müssen Sie in der Regel keine Heizkostenabrechnung erstellen, da diese normalerweise bereits durch die WEG-Verwaltung oder einen zuständigen Messdienstleister erstellt wird.
Insofern können Sie den Schritt für Heiz- und Warmwasserverbrauch mit Klick auf **"Weiter"** überspringen.
{% hint style="info" %}
Wenn im Ausnahmefall ein ggf. stattgefundener Mieterwechsel in der WEG-Abrechnung nicht berücksichtigt wurde und Sie deshalb eigenständig die Heizkostenabrechnung erstellen möchten, finden Sie eine ausführliche Schritt-für-Schritt-Anleitung [**hier**](/anleitung/betriebskostenabrechnung/heiz-und-warmwasserverbrauch.md).
{% endhint %}
{% endstep %}
{% step %}
### Abrechnung prüfen
Diese Seite ist der letzte Kontrollschritt vor der Übermittlung der Betriebskostenabrechnung.
Prüfen Sie in der Vorschau, ob alle WEG-Positionen auf das richtige Mietverhältnis gebucht wurden, ob die Vorauszahlungen korrekt zugeordnet wurden und ob die Beträge zur WEG-Einzelabrechnung stimmen.
{% hint style="info" %}
Weitere Informationen zu dieser Seite finden Sie [**hier**](/anleitung/betriebskostenabrechnung/betriebskostenabrechnung.md).
{% endhint %}
{% endstep %}
{% step %}
### WEG-Abrechnung in den Anhang legen
Am Ende jeder Betriebskostenabrechnung können Sie nun die WEG-Abrechnung als Kopie in den Anhang legen sowie weitere, speziell für das ausgewählte Mietverhältnis relevante Dokumente anhängen. Diese Dateien werden zusammen mit der Betriebskostenabrechnung automatisch an die Mieter dieses Mietverhältnisses übermittelt.
Sie können Dateien per **Drag & Drop** hochladen oder über **Kamera**, **Galerie** bzw. Dateiauswahl hinzufügen. Die hochgeladenen Dokumente sollten nur Informationen enthalten, die für dieses Mietverhältnis bestimmt sind.
#### Typische Beispiele für Anhänge
Geeignete Anhänge können z. B. sein:
* die fertige **Heiz- und Warmwasserabrechnung** eines Messdienstleisters,
* die fertige **Hausgeldabrechnung** oder ein Auszug daraus,
* eine Aufstellung des **umlagefähigen Anteils** aus der Hausgeldabrechnung,
* Belege oder Erläuterungen zu einzelnen Kostenpositionen,
* Nachweise zu **Lohnkosten nach § 35a EStG**,
* ergänzende Berechnungen bei Mieterwechsel oder Leerstand,
* individuelle Schreiben oder Erläuterungen zur Abrechnung.
{% hint style="warning" %}
Prüfen Sie vor dem Hochladen, ob das Dokument wirklich zum ausgewählten Mietverhältnis gehört und keine vertraulichen Daten anderer Mieter oder Eigentümer enthält. Besonders bei Hausgeldabrechnungen oder Dienstleisterabrechnungen sollten nicht relevante personenbezogene Informationen vor der Weitergabe geschwärzt oder entfernt werden.
{% endhint %}
{% endstep %}
{% step %}
### Betriebskostenabrechnung bereitstellen
Im letzten Schritt können Sie mit Klick auf "**Bereitstellen**" die Abrechnung für die ausgewählten Mietverhältnisse fertigstellen und digital an die Mieter übergeben. Eine Bearbeitung ist im Anschluss nicht mehr möglich.
{% hint style="info" %}
Weitere Informationen rund um die Bereitstellung der Betriebskostenabrechnung finden Sie [**hier**](/anleitung/betriebskostenabrechnung/betriebskostenabrechnung/betriebskostenabrechnung-bereitstellen.md).
{% endhint %}
#### ***Damit wäre die Betriebskostenabrechnung für eine Einheit in einer WEG erfolgreich abgeschlossen.***
{% endstep %}
{% endstepper %}
***
## Was bei zwei oder mehr Einheiten im selben WEG-Objekt gilt
Wenn Sie in Immodio zwei Einheiten im selben WEG-Objekt verwalten, erfassen Sie für jede Einheit die Buchungen der jeweiligen WEG-Abrechnung in einer Betriebskostenabrechnung nacheinander. Jede Einheit hat ihre eigene WEG-Einzelabrechnung und wird deshalb getrennt betrachtet.
Gehen Sie so vor:
1. Erfassen Sie die WEG-Positionen für **Einheit 1** als eigene Buchungen und ordnen Sie diese Buchungen der **Einheit 1** oder dem passenden **Mietverhältnis** der Einheit 1 zu.
2. Erfassen Sie im Anschluss die WEG-Positionen für **Einheit 2** als eigene Buchungen und ordnen Sie diese Buchungen der **Einheit 2** oder dem passenden **Mietverhältnis** der Einheit 2 zu.
{% hint style="warning" %}
Achten Sie im Schritt "[**WEG-Abrechnung in den Anhang legen**](#weg-abrechnung-in-den-anhang-legen)" unbedingt darauf, den einzelnen Mieterverhältnissen die jeweils korrekte WEG-Abrechnung in den Anhang zu legen.
{% endhint %}